Circle анонсирует масштабную экспансию и укрепление инфраструктуры (Октябрь 2026)
 Информационно-Аналитический Департамент | 7788.ru
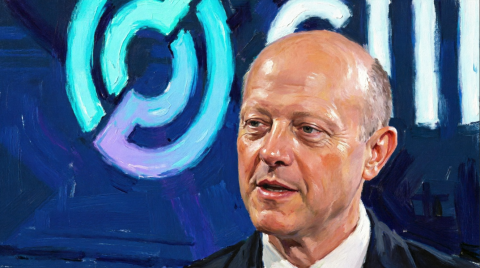
16 октября 2026 года эмитент стейблкоина USDC, компания Circle, объявила о планах расширения присутствия примерно на 40 развивающихся рынках. Ключевыми регионами выбраны Юго-Восточная Азия, Латинская Америка, Африка и Ближний Восток. Генеральный директор Джереми Аллер в интервью Reuters подчеркнул, что в этих регионах бизнес и частные пользователи всё активнее интегрируют стейблкоины в повседневные платежи и финансовые операции.
Circle перешла от стадии простого эмитента стейблкоина к построению полноценной глобальной финансовой инфраструктуры. Для обеспечения этой экспансии Circle реализует несколько ключевых инициатив:
👉🏻 Подробнее ссылка на источник thecoincourse.com 16.10.2026
- Покупка Tazapay: Достигнуто соглашение о приобретении сингапурской платежной компании Tazapay за $400 млн. Сделка, ожидающая регуляторного одобрения и запланированная на 2027 год, предоставит Circle доступ к локальным банковским и платежным сетям более чем в 100 странах.
- Инвестиции и технологии: Компания привлекла $100 млн стратегических инвестиций от Binance и запустила собственный блокчейн Arc, специально оптимизированный для быстрых платежей и финансовых транзакций.
- Регуляторный статус: В июле 2026 года Circle успешно получила одобрение на деятельность в качестве федерального траст-банка в США.
- Рыночные позиции: USDC против USDT. Согласно данным CoinDesk, объем обращения USDC достиг $72,6 млрд, что обеспечивает Circle около 25% доли глобального рынка стейблкоинов. Для сравнения, доминирующий игрок Tether (USDT) продолжает контролировать почти 60% рынка.
- Регуляторная ясность и новые тренды.Джереми Аллер отметил, что внедрение четких правил игры, таких как американский закон GENIUS Act, является катализатором массового принятия цифровых активов. Он также позитивно оценил разработку собственных цифровых валют традиционными банками, заметив, что «сегодняшний день принадлежит инноваторам».
- Отдельно Аллер выделил зарождающийся, но быстрорастущий тренд: использование USDC в качестве расчетного средства для агентов искусственного интеллекта (AI agents).
Аналитический разбор
-
Стратегия Circle: от крипто-ниши к институциональному мейнстриму. Circle демонстрирует классическую стратегию «регуляторного арбитража в обратную сторону»: вместо того чтобы бороться с системой, компания максимально интегрируется в нее. Получение федеральной банковской лицензии, покупка платежного шлюза (Tazapay) и лоббирование закона GENIUS Act показывают, что Circle позиционирует USDC не как «криптовалюту», а как технологический слой для традиционных долларовых расчетов. Инвестиции от Binance, несмотря на регуляторные сложности самой биржи, обеспечивают Circle необходимую ликвидность и доступ к развивающимся рынкам, где доминирует USDT.
-
Фундаментальный конфликт: Стейблкоины vs. Банковские депозиты. Исследование BIS подсвечивает уязвимость стейблкоинов в среде высоких процентных ставок. Порог в 3%: Пока ставка ФРС была близка к нулю, стейблкоины выигрывали за счет скорости и доступности. При ставках 3,75–4,00% безрисковая доходность банковского депозита (или казначейских векселей) становится серьезным конкурентом.
- Асимметрия USDC и USDT: Большая чувствительность USDC к ставкам объясняется его аудиторией. USDC используют институционалы и жители стран с относительно развитой фин. системой, у которых есть выбор между USDC и банковским счетом. USDT же доминирует в регионах с высокой инфляцией и слабым доступом к банковской системе (Аргентина, Турция, Нигерия), где альтернативы в виде надежных банковских депозитов просто нет, поэтому его спрос менее эластичен по ставке.
- Иллюзия «доходных стейблкоинов» и роль бирж. DeFi не является основным драйвером удержания капитала в стейблкоинах. Реальная доходность генерируется централизованными игроками (Coinbase, Binance), которые монетизируют огромные резервы в казначейских облигациях США. Это создает парадокс: стейблкоины децентрализованы по технологии, но централизованы по экономике распределения доходности. Именно это вызывает гнев традиционных банков, которые теряют дешевые розничные депозиты в пользу этих платформ.
-
Макропруденциальный риск:Трансформация пассивов банков. Самый важный вывод BIS касается не оттока денег из банков, а изменения качества пассивов. Когда клиент покупает USDC, его розничный депозит (стабильный, застрахованный, «липкий») превращается в оптовый корпоративный депозит Circle в банке-кастодиане. Оптовые балансы склонны к мгновенному оттоку при первых признаках паники (как это было с Silicon Valley Bank, где Circle сыграла роль катализатора). Таким образом, массовое внедрение стейблкоинов делает традиционную банковскую систему более хрупкой, даже если общий объем денег в системе не меняется.
-
Регуляторный прогноз. Провал CLARITY Act и сопротивление «общественных банков» указывают на то, что традиционный финансовый лоббизм будет активно блокировать попытки легализовать выплату процентов напрямую держателям стейблкоинов. В краткосрочной перспективе это вынудит эмитентов (вроде Circle) искать обходные пути: например, предлагать не «проценты», а «скидки на комиссии», «программы лояльности» или интегрировать доходность через спонсируемые DeFi-пулы, чтобы не нарушать букву банковского законодательства.
- Резюме. Circle делает ставку на то, что удобство программируемых денег и доступ к развивающимся рынкам перевесят потерю доходности из-за высоких ставок ФРС. Однако исследование BIS показывает, что традиционная банковская система обладает мощным оружием для ответа – повышением ставок по депозитам. Битва за доллар будущего будет решаться не в технологической плоскости, а в регуляторной: сможет ли Circle сохранить статус «безопасного цифрового доллара», не спровоцировав при этом дестабилизацию банковских пассивов, которую так опасаются регуляторы.
👉🏻 Подробнее ссылка на источник thecoincourse.com 16.10.2026
Смотрите также
Эпоха «шума»: почему доверие клиентов важнее технологий ИИ
Модели ИИ стали дешевыми и общедоступными, а сильная инженерная команда способна за несколько месяцев собрать продукт, на который раньше уходили годы.
Майкл Сэйлор: стейблкоины с обеспечением в биткоине могут приносить 6–8% годовых
На недавнем Дне инвесторов основатель компании Strategy Майкл Сэйлор представил своё видение развития цифровой финансовой системы, которая, по его мнению, будет иметь многоуровневую структуру:
Иллюзия твердых денег: почему Биткоин — это не валюта, а цифровой рентный актив
Рынок продолжает смотреть на цену (около $82 000 за монету и капитализацию в $1,3 трлн). Но за фасадом рыночного ажиотажа скрывается фундаментальный вопрос: является ли Биткоин деньгами? И что вообще такое деньги в XXI веке?
Основатель Hyperliquid Джефф Ян: регуляторы США должны контролировать финкомпании, а не блокчейн-инфраструктуру
Ян проводит параллель между Hyperliquid и Amazon Web Services (AWS). По его мнению, блокчейн должен рассматриваться как нейтральная технологическая инфраструктура. Ответственность за соблюдение нормативных требований (KYC/AML),
Рауль Пал назвал четыре категории блокчейнов, которые переживут кризис: от L1 до корпоративных экосистем
Известный макро-инвестор Рауль Пал поделился своим видением «естественного отбора» в криптоиндустрии. По его прогнозам, большинство альткойнов исчезнут, но четыре типа архитектур смогут адаптироваться к новым реалиям.