Иллюзия твердых денег: почему Биткоин — это не валюта, а цифровой рентный актив
 Информационно-Аналитический Департамент | 7788.ru
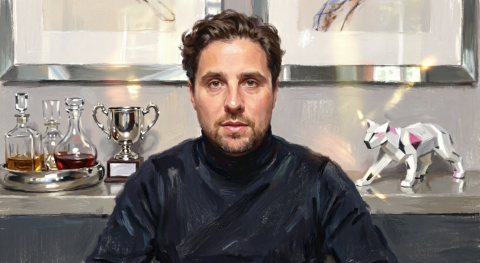
Как устроена настоящая финансовая система, почему золотой стандарт был ловушкой и что станет деньгами в эпоху ИИ: энергия или вычисления? Александр Кубышкин Управляющий партнер ALT3 Capital. Основатель инвестиционной компании Enfilade Capital, Степень магистра по финансам от Stockholm School of Economics (Швеция) и Chartered Financial Analyst (CFA)
В 2025–2026 годах США начали беспрецедентный эксперимент: Биткоин встраивается в официальную финансовую архитектуру. Белый дом формирует стратегический резерв, Минтруба открывает криптоактивам путь в пенсионные планы 401(k), а Конгресс обсуждает налоговые льготы для расчетов в BTC. Актив, который создавался как «деньги без государства», теперь становится частью государственной и пенсионной инфраструктуры.
- Рынок продолжает смотреть на цену (около $82 000 за монету и капитализацию в $1,3 трлн). Но за фасадом рыночного ажиотажа скрывается фундаментальный вопрос: является ли Биткоин деньгами? И что вообще такое деньги в XXI веке?
Анатомия денег: от золота к евродоллару
Чтобы ответить на этот вопрос, обратимся к эссе Майкла Грина «Bitcoin Is Not Sound Money». Грин выделяет три финансовых примитива:- Валюта — гасит долг и обязательства.
- Долг — переносит ресурсы из будущего в настоящее (именно кредиты финансировали электрификацию и антибиотики до накопления сбережений).
- Equity (капитал/акции) — остаточное требование на будущие денежные потоки.
Биткоин — это не валюта и не долг, а спекулятивный капитал в маске денег
- Биткоин-максималисты часто тоскуют по классическому золотому стандарту, считая его эпохой «твердых денег». На практике это была кредитная надстройка над металлом, запасы которого росли на 1,5–2% в год, тогда как торговля и производство росли в разы. Фиксированная денежная база при растущем выпуске товаров неизбежно вела к дефляции. Золотой стандарт не спас от кризисов, а Первая мировая война и последующие попытки вернуться к довоенным паритетам обернулись Великой депрессией.
- Настоящая революция произошла не в 1971 году, когда Никсон отменил обеспеченность доллара золотом, а в 1950–60-е годы с появлением евродоллара. Мировой торговле требовалась эластичная ликвидность, и банки начали создавать долларовые обязательства за пределами юрисдикции ФРС. Евродоллар не был ни банкнотой, ни золотом. Он был записью на балансе — обязательством, способным расширяться под спрос. Деньги окончательно стали тем, чем они были всегда: кредитом и эластичностью.
- Кризис 2008 года показал, что современные деньги — это не физический объект, а способность банковской системы расширять балансы. Когда трейдер покупает танкер нефти за $160 млн, банк создает аккредитив, дилер финансирует позицию через репо, риски закрываются свопами. Доллар возникает из готовности баланса расшириться и исчезает при погашении сделки. Золото, юань или SDR не могут стать мировыми деньгами именно из-за отсутствия этой эластичности.
Биткоин: ловушка дефляции
- Применим эту рамку к Биткоину. Тест на функции валюты он проваливает: цены в нем не котируются, аренда не платится, долг не деноминируется. Зато Биткоин стал идеальным механизмом извлечения ренты. Майкл Грин называет это Temporal Cantillon Effect (Временной эффект Кантильона). Если классический эффект Кантильона требовал от бенефициара близости к «печатному станку», то в Биткоине рента зашита в сам протокол. Ранние держатели не обязаны производить никакой экономической ценности — весь новый спрос автоматически капитализируется в цене их монет. Жесткость предложения, которую продают как «дисциплину», на деле оказалась идеальной машиной для трансфера покупательной способности от новых покупателей к ранним холдерам.
- Что будет, если Биткоин все же станет базовым денежным слоем? Любой кредитный стресс запустит смертельную спираль: заемщики будут конкурировать за фиксированный запас BTC, толкая его цену вверх. Рост цены утяжелит реальное бремя кредитов, что приведет к волне дефолтов и принудительной передаче активов от молодых и продуктивных (заемщиков) к ранним и пассивным (холдерам). У золота был предохранитель в виде прироста добычи. У Биткоина этот клапан заварен намертво. Более того, майнинг потребляет до 200 ТВт/ч в год (сравнимо с энергопотреблением Польши). Это классический пример приватизации прибылей и национализации издержек: за электроэнергию платят все налогоплательщики, а выгоду получают держатели кошельков.
Будущее без Биткоина: Энергия как золото, Вычисления как кредит
- Блокчейн не убивает фиатную систему, а переводит ее на новые рельсы. Стейблкоины и токенизированные депозиты — это те же долларовые обязательства, но с программируемостью. Природа денег не меняется.
- Но что станет деньгами в экономике, где главную роль играют ИИ-агенты? Базовым ресурсом могут стать вычисления (compute). ИИ-агентам нужны мгновенные микроплатежи. Вычислительная мощность уже измеряется в GPU-часах и токенах инфренса. В отличие от Биткоина, предложение вычислений эластично: мощности можно наращивать под спрос. Вычисления — это новый цифровой кредит.
- Роль физического якоря (того, чем раньше было золото) достается энергии. Вычисления — это, по сути, электричество, превращенное в работу. Ограничитель здесь — не капитал и не чипы, а пропускная способность энергосетей. Очереди на подключение к сетям в США достигли 2600 ГВт.
- В этой парадигме майнеры Биткоина проигрывают. Их выручка ограничена протоколом и халвингами. Выручка от продажи мегаватт-часа для ИИ-инференса не ограничена ничем. Поэтому майнеры массово отдают избыточную генерацию и переоборудуют площадки под ИИ-хостинг, продавая гиперскейлерам самый дефицитный актив — подключение к сети.
- Энергетические компании становятся новыми центробанками, а распределенные вычислительные системы (гиперскейлеры) - банками-дилерами.
- Полтора века монетарной истории подтверждают: деньги по своей природе не являются товаром или вещью. Их сущность — эластичность обязательств, способность финансовой системы расширяться вслед за реальной экономической активностью. Биткоин устроен принципиально иначе: он воплощает логику фиксированного запаса, а не растущего обязательства. В силу этого он не может выполнять функции валюты и фактически представляет собой позицию, обеспеченную исключительно собственным нарративом.
- Основной вопрос экономической повестки смещается: речь уже не о поиске замены доллару, а о том, чья балансовая емкость окажется достаточной для обслуживания новой экономической реальности. В этих условиях инвестиционно обоснованной выглядит длинная позиция не в спекулятивном активе, а в структурно дефицитных элементах системы — генерирующих мощностях, сетевой инфраструктуре и атомной энергетике.
- Ключевым инструментом для понимания этой системы является эффект Кантильона — фундаментальное экономическое явление, описывающее неравномерное распределение новых денег в экономике и связанное с этим перераспределение богатства. Суть эффекта заключается в том, что деньги не поступают ко всем участникам рынка одновременно и равномерно. Они распространяются последовательно, через определенные каналы — банковскую систему, государственные закупки, корпоративные кредиты. Это создает системное преимущество для тех, кто получает новые деньги раньше (банки, крупные корпорации, близкие к эмиссии структуры), и генерирует скрытые потери для тех, кто сталкивается с возросшей денежной массой позже — конечных потребителей, чьи доходы не успевают за инфляцией.
Смотрите также
Основатель Hyperliquid Джефф Ян: регуляторы США должны контролировать финкомпании, а не блокчейн-инфраструктуру
Ян проводит параллель между Hyperliquid и Amazon Web Services (AWS). По его мнению, блокчейн должен рассматриваться как нейтральная технологическая инфраструктура. Ответственность за соблюдение нормативных требований (KYC/AML),
Рауль Пал назвал четыре категории блокчейнов, которые переживут кризис: от L1 до корпоративных экосистем
Известный макро-инвестор Рауль Пал поделился своим видением «естественного отбора» в криптоиндустрии. По его прогнозам, большинство альткойнов исчезнут, но четыре типа архитектур смогут адаптироваться к новым реалиям.
Президент Microsoft: искусственный интеллект регулируется слабее, чем пакет молока
Смит выступил с рядом конкретных предложений: обязать разработчиков публиковать отчеты о сбоях, предупреждать пользователей о взломах с участием «взбунтовавшихся» ИИ-агентов и проводить независимый аудит мощных систем до их публичного релиза.
Анатомия бюджетного кризиса: системные факторы дефицита в России
Вера Кононова (Институт комплексных стратегических исследований), оспаривает официальную позицию Минфина о том, что высокий дефицит бюджета вызван лишь «опережающим финансированием» расходов.
Биткоин под колпаком фондового рынка. Почему российский регулятор бьет мимо цели и как это исправить
Новый режим публичного обращения цифровых валют в России, закрепленный в Федеральном законе № 282-ФЗ, демонстрирует системный перекос: регулятор пытается оценивать и контролировать безэмитентные активы (такие как Bitcoin и Ethereum) инструментами