Деньги из-за стейблкоинов не исчезают из банков, просто они переходят в другие руки. Но для банков это риск, из-за которого они вынуждены делать кредиты дороже для всех остальных
 Информационно-Аналитический Департамент | 7788.ru
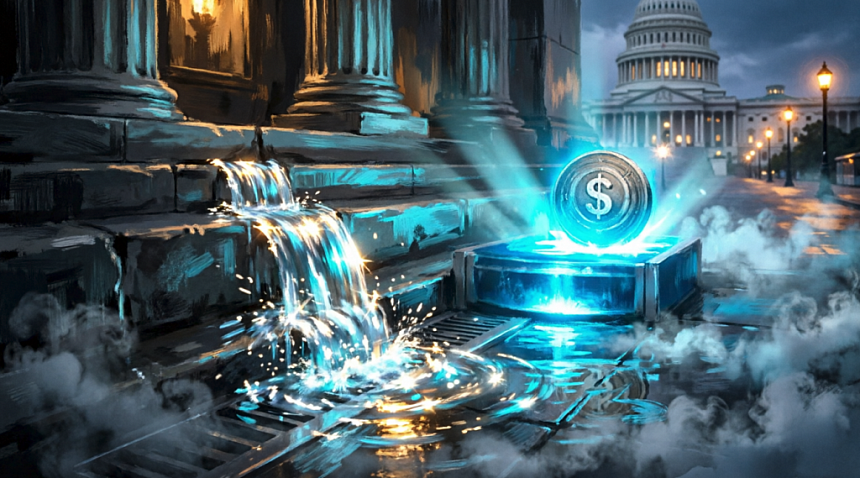
Повышение ставки ФРС 16 сентября до диапазона 3,75–4% запустило на крипторынке эффект асимметрии. Пока эмитенты стейблкоинов фиксируют рекордные прибыли от размещения резервов, биткоин-заемщики и держатели BTC сталкиваются с беспрецедентным давлением. Но за кулисами этого процесса скрывается еще один проигравший — традиционная банковская система, которая вынуждена перекладывать издержки на реальный сектор экономики.
Распространенный миф гласит, что покупка стейблкоинов выводит доллары из банковской системы. На практике деньги не исчезают, но меняют «статус». Розничный депозит клиента трансформируется в оптовый счет на балансе эмитента (например, Circle).
👉🏻 Подробнее ссылка на источник cryptoslate.com 04.10.2026
Для банков это серьезная проблема.
Согласно нормативам Базельского комитета, оптовое фондирование считается менее стабильным. Даже если средства фактически не сняты, банк обязан закладывать более высокий коэффициент возможного оттока в норматив покрытия ликвидности (LCR).- Пример: При ликвидных активах на $120 млн и ожидаемом оттоке $110 млн LCR падает со 120% до ~109%. Чтобы компенсировать это, банки вынуждены замораживать капитал в высоколиквидных активах или привлекать дорогое долгосрочное фондирование. В конечном счете это транслируется в удорожание кредитов для бизнеса и населения.
- Покупка векселей у небанковских инвесторов просто перекладывает депозит внутри системы.
- Покупка у банков сжимает их балансы.
- Покупка новых гособлигаций финансирует Казначейство США (деньги вернутся в экономику через госрасходы).
- Золотое время эмитентов (на примере Circle). Рост доходности коротких гособлигаций США (T-bills) стал главным драйвером выручки эмитентов. Отчетность Circle за второй квартал показательна: 95,2% всей выручки компании сформировано за счет дохода от резервов, а его динамика почти зеркально отражает ставку SOFR. Стейблкоины стали идеальной машиной по монетизации высокой ставки ФРС.
- Давление на Биткоин и долговой кризис заемщиков. Биткоин не генерирует контрактного процентного дохода (yield). В условиях, когда безрисковые гособлигации США гарантируют ~4% годовых, альтернативная стоимость владения BTC резко возрастает. Это фундаментальная причина давления на цену первой криптовалюты (удержание ниже отметки $ 84 000).
- Еще сильнее страдают компании, использующие леверидж для покупки BTC. Удорожание фондирования на 2 п.п. означает дополнительные $2 млн расходов в год на каждые $100 млн долга с плавающей ставкой. Фиксированные ставки спасают лишь временно: грядущее рефинансирование пройдет уже по новым, болезненным условиям, а конвертируемый долг приведет к размытию долей акционеров.
- Ончейн-кредитование (DeFi) и премия за риск. В протоколах вроде Aave доходность диктуется утилизацией пулов ликвидности. Если TradFi-инструменты дают 4%, а ончейн-займы — 7%, спред в 3% является не арбитражной возможностью, а премией за риск (смарт-контракты, взломы, отсутствие страхования). Рынки не выравниваются мгновенно, так как у многих институциональных игроков нет прямого доступа к DeFi, а розничные пользователи готовы мириться с меньшей доходностью ради мгновенной ликвидности.
Что ждет рынок в ближайшие 6–12 месяцев?
- Консолидация стейблкоин-бизнеса: Эмитенты с прозрачными резервами в T-bills (USDC) будут продолжать генерировать сверхприбыли до тех пор, пока ФРС не начнет цикл снижения ставок. Это сделает рынок стейблкоинов еще более прибыльным, но менее инновационным (бизнес-модель будет сводиться к управлению казначейскими портфелями).
- Сжатие кредитования в реальном секторе: По мере того как региональные банки будут терять стабильные розничные депозиты, уходящие в стейблкоины, они сократят выдачу кредитов малому и среднему бизнесу. Локальная экономика ощутит дефицит фондирования.
- Снижение левериджа в крипте: Компании-«прокси» на биткоин (покупающие BTC в долг) начнут массово рефинансироваться или распродавать активы, чтобы покрыть возросшие процентные расходы. Это может создать дополнительное давление на цену BTC при наступлении сроков погашения крупных траншей долга.
- Регуляторный закручивание гаек: ФРС и Базельский комитет фактически запретят банкам предлагать льготные условия эмитентам стейблкоинов, вынуждая последних искать альтернативные, возможно, более рискованные или дорогие пути хранения фиатных резервов.
Возможные риски (Red Flags)
- Риск разворота ставки ФРС (Ключевой риск для Circle): Концентрация 95% доходов Circle на процентной выручке делает бизнес-модель уязвимой. Как только ФРС начнет снижать ставку , выручка эмитента обвалится пропорционально падению SOFR (Secured Overnight Financing Rate). У компании может не остаться подушки безопасности или альтернативных источников монетизации.
- Иллюзия устойчивой премии в DeFi: Инвесторы, ожидающие стабильных 7-10% в Aave, недооценивают риск падения утилизации пулов. Если традиционные рынки предложат сопоставимую доходность с меньшим риском, капитал уйдет из ончейна, и ставки в DeFi рухнут. Ставка ФРС не гарантирует вечную премию за риск.
- Регуляторные шоки (Сценарий «Narrow Bank»): Если регуляторы признают счета эмитентов стейблкоинов системно значимыми, их могут обязать держать резервы напрямую в ФРС (минуя коммерческие банки) или наложить жесткие лимиты на объем выпуска. Это подорвет текущую симбиотическую связь между Уолл-стрит и крипто-эмитентами.
- Каскадные ликвидации BTC-заемщиков: Если биткоин не сможет пробить сопротивление и закрепиться выше психологических отметок, компании с плавающей ставкой долга могут столкнуться с маржин-коллами. Принудительные продажи BTC для покрытия долгов спровоцируют обвал рынка (flash crash).
👉🏻 Подробнее ссылка на источник cryptoslate.com 04.10.2026
Смотрите также
Китай делает ставку на государственный блокчейн: 19-пунктовый план цифровой экономики без уступок для криптовалют
Новый документ фокусируется на пяти направлениях: научно-технические и промышленные инновации, трансформация методов развития, институциональные реформы и подготовка кадров.
СПБ Биржа выходит на крипторынок: гонка инфраструктур и новые правила игры до конца 2026 года
Площадка формирует перечень доступных криптовалют с учетом требований законодательства и Банка России. При выборе инструментов биржа будет учитывать их ликвидность, также площадка будет ориентироваться на интерес участников рынка.
Криптобиржам ЕС дали 3 месяца на отказ от «серых» стейблкоинов: новые жесткие указания ESMA
Регулятор требует блокировать любой новый доступ к таким активам для пользователей из ЕС, оставляя лишь ограниченные возможности для вывода уже имеющихся средств под строгим контролем национальных органов.
Tether и Нацбанк Казахстана берут курс на токенизацию и создание тенге-стейблкоина в «Криптогороде» Алатау
Tether, эмитент стейблкоина USDT, подписал Меморандум о взаимопонимании (MoU) с Национальным банком Казахстана (NBK) и Городской администрацией Алатау (ACA). Три стороны изучат стейблкоин, привязанный к казахстанскому тенге, и разработают пилотный проект токенизации активов в Алатау
Парадокс Восточной Азии: $1,2 трлн криптоэкономики на фоне запретов и регуляторного хаоса
Несмотря на многолетний запрет, криптоэкономика материкового Китая оценивается минимум в $176,3 млрд. Главным индикатором этого «теневого» рынка стала взрывная активность в сегменте P2P-переводов стейблкоинов