Мировой долг достиг рекордных $365 триллионов на фоне роста спроса на стейблкоины в казначействе
 Информационно-Аналитический Департамент | 7788.ru
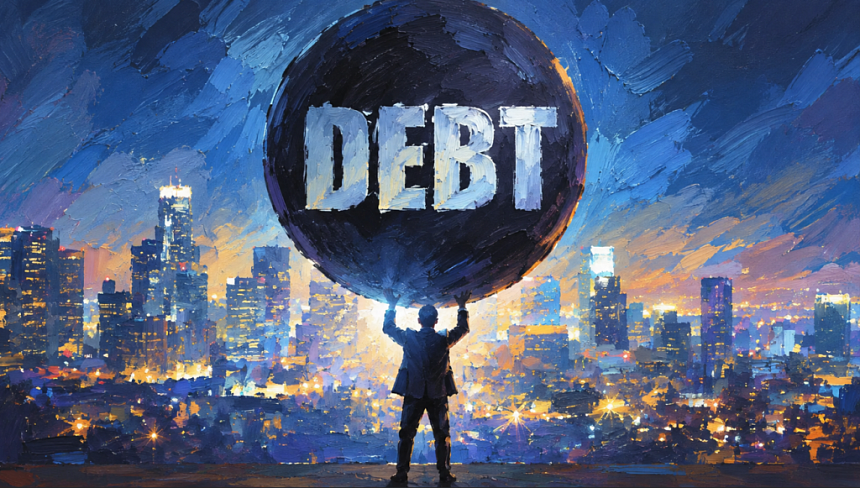
Мировая долговая нагрузка достигла исторического максимума в $365 трлн. На фоне снижения аппетита иностранных государств к американскому госдолгу, его место занимают неожиданные игроки — эмитенты криптовалютных стейблкоинов. Как цифровые доллары становятся спасательным кругом для казначейства США и что это значит для глобальной экономики?
Согласно последнему отчету Института международных финансов (IIF), мировой долг преодолел отметку в $365 трлн. Всего за полгода эта цифра выросла на $10 трлн. Драйверами этого роста стали масштабные заимствования на развивающихся рынках (где Китай выступает главным должником), беспрецедентные инвестиции в инфраструктуру искусственного интеллекта и растущие военные расходы.
- Хотя темпы роста долга замедлились по сравнению с предыдущим годом (тогда прирост составил $21 трлн) из-за высокого стоимости обслуживания и геополитической напряженности, абсолютные цифры продолжают давить на глобальную финансовую систему.
Смена караула: кто кредитует Вашингтон?
- Параллельно с ростом долга происходит тектонический сдвиг в структуре кредиторов США. Если в конце 2000-х годов на иностранных инвесторов приходилось более 50% госдолга США, то к 2026 году эта доля сократилась до 30%. Иностранные правительства, которые в 1970-х годах были эксклюзивными покупателями американских казначейских облигаций, теперь контролируют лишь 40% рынка. Главным фактором этого оттока стал Китай, который планомерно сокращает свои золотовалютные резервы в американских долларах.
- Освободившуюся нишу стремительно занимает частный сектор, и главным открытием здесь стали эмитенты стейблкоинов. Начиная с 2023 года, они скупают краткосрочные казначейские векселя (T-bills) быстрее, чем Япония — традиционный крупнейший иностранный держатель долга США. За последние годы объем накопленных ими облигаций вырос на $200 млрд.
Почему криптоиндустрия стала «донором» для Минфина США
- Механика этого процесса продиктована самой природой стейблкоинов. Чтобы поддерживать паритет 1:1 с долларом и гарантировать мгновенную конвертацию, эмитенты обязаны держать резервы в максимально ликвидных и низкорисковых активах. Краткосрочные казначейские векселя США идеально подходят для этой роли, выполняя функцию, аналогичную денежным резервам в традиционных банках.
- Этот симбиоз теперь закреплен законодательно. Принятие закона GENIUS в 2025 году установило жесткие федеральные стандарты: эмитенты обязаны иметь 100% обеспечение стейблкоинов качественными активами, включая казначейские векселя. По состоянию на середину 2026 года капитализация рынка стейблкоинов достигла $270 млрд, и эта цифра продолжает расти.
- ФРС Сан-Франциско прогнозирует, что к 2030 году спрос эмитентов на краткосрочные облигации США удвоится и достигнет $400 млрд. Хотя это не покроет весь дефицит Вашингтона, этого объема достаточно, чтобы оказывать ощутимое влияние на краткосрочные ставки доходности, что подтверждают и исследования Банка международных расчетов (БМР). МВФ же уже официально классифицировал стейблкоины как «быстрорастущий класс квази-денег, обеспеченных ценными бумагами».
Как это меняет правила игры на рынке долга
- Крипто-редолларизация вместо дедолларизации. Китай и страны БРИКС пытаются уйти от доллара, сокращая покупки гособлигаций США. Однако парадоксальным образом «дедолларизация» на государственном уровне компенсируется «редолларизацией» на уровне частного сектора и развивающихся рынков через стейблкоины. Граждане стран с нестабильной экономикой скупают USDT и USDC, а эмитенты на эти фиатные доллары покупают долг Минфина США. Криптоиндустрия, созданная как альтернатива фиату, стала главным бенефициаром и опорой долларовой гегемонии.
- Институционализация и легитимизация Web3. Закон GENIUS фактически превратил эмитентов стейблкоинов в «теневых» или «цифровых».money market funds (фонды денежного рынка). Это стирает грань между криптой и TradFi (традиционными финансами). Стейблкоины больше не просто инструмент для трейдеров; это критически важная инфраструктурная часть глобальной финансовой системы.
- Риск «цифрового набега на банк». ФРС Сан-Франциско справедливо отмечает риски. Поскольку стейблкоины работают как банки, но не имеют доступа к окну дисконтирования ФРС (как классические банки), любая паника и массовый вывод средств (bank run) потребуют экстренной ликвидации казначейских векселей. Если это произойдет в момент кризиса ликвидности, это может вызвать шоковое повышение краткосрочных доходностей облигаций США.
- 1–2 года: Регулирование и борьба с банками Закон GENIUS вытеснит мелких эмитентов, оставив на рынке только гигантов (USDT, USDC) и банковские продукты. Массовая скупка ими T-bills поможет Минфину США размещать долг дешевле. В ответ традиционные банки начнут жесткое лоббирование ограничений, видя в крипте угрозу для своих депозитов.
- До 2030 года: Новая финансовая архитектура Эмитенты накопят до $500 млрд в гособлигациях США, став топ-10 кредиторами Вашингтона. Стейблкоины окончательно заменят SWIFT и наличные в трансграничной торговле развивающихся стран. А токенизация резервов позволит любому пользователю в мире получать доходность от долга США напрямую через DeFi.
- Формируется гибридная долларовая система: на смену нефтедоллару и центробанкам приходят стейблкоины. Для США это открывает новый канал сбыта госдолга, а для крипты означает полное взросление — из экспериментальной «песочницы» она превратилась в фундамент глобальных финансов.
Смотрите также
СПБ Биржа выходит на крипторынок: гонка инфраструктур и новые правила игры до конца 2026 года
Площадка формирует перечень доступных криптовалют с учетом требований законодательства и Банка России. При выборе инструментов биржа будет учитывать их ликвидность, также площадка будет ориентироваться на интерес участников рынка.
Криптобиржам ЕС дали 3 месяца на отказ от «серых» стейблкоинов: новые жесткие указания ESMA
Регулятор требует блокировать любой новый доступ к таким активам для пользователей из ЕС, оставляя лишь ограниченные возможности для вывода уже имеющихся средств под строгим контролем национальных органов.
Tether и Нацбанк Казахстана берут курс на токенизацию и создание тенге-стейблкоина в «Криптогороде» Алатау
Tether, эмитент стейблкоина USDT, подписал Меморандум о взаимопонимании (MoU) с Национальным банком Казахстана (NBK) и Городской администрацией Алатау (ACA). Три стороны изучат стейблкоин, привязанный к казахстанскому тенге, и разработают пилотный проект токенизации активов в Алатау
Парадокс Восточной Азии: $1,2 трлн криптоэкономики на фоне запретов и регуляторного хаоса
Несмотря на многолетний запрет, криптоэкономика материкового Китая оценивается минимум в $176,3 млрд. Главным индикатором этого «теневого» рынка стала взрывная активность в сегменте P2P-переводов стейблкоинов
Деньги из-за стейблкоинов не исчезают из банков, просто они переходят в другие руки. Но для банков это риск, из-за которого они вынуждены делать кредиты дороже для всех остальных
Распространенный миф гласит, что покупка стейблкоинов выводит доллары из банковской системы. На практике деньги не исчезают, но меняют «статус». Розничный депозит клиента трансформируется в оптовый счет на балансе эмитента (например, Circle).