Рекордный рост доходности гособлигаций США: как инфляция и политика ФРС охлаждают экономику
 Информационно-Аналитический Департамент | 7788.ru
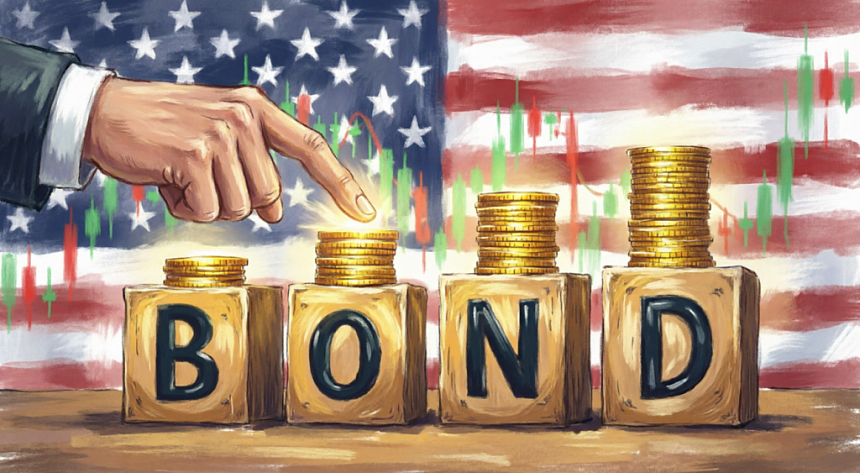
Фондовый и долговой рынки США столкнулись с серьезным давлением в середине сентября 2026 года: доходность казначейских облигаций резко устремилась вверх, обновив многолетние максимумы. К 23 сентября доходность эталонных 10-летних госбумаг достигла отметки 5,125%, а 2-летних, наиболее чувствительных к монетарной политике, превысила 4,9%. Длинные облигации также продемонстрировали значительный рост: 20-летние и 30-летние бумаги торгуются с доходностью 5,434% и 5,391% соответственно.
Главными драйверами ралли на рынке облигаций стали упорные инфляционные данные, ослабленный спрос на пятилетние казначейские бумаги и возросшая конкуренция со стороны корпоративного долгового рынка. Инвесторы также закладывают в цены высокую вероятность очередного повышения ключевой ставки Федеральной резервной системой (ФРС) на заседании в октябре.
👉🏻 Подробнее ссылка на источник coinedition.com/us 24.09.2026
- Эта динамика напрямую бьет по реальному сектору экономики. Поскольку 10-летняя доходность служит ориентиром для ипотечного кредитования, средняя ставка по 30-летней ипотеке уже подскочила до 7,26%. Растут и ставки по потребительским кредитам и автозаймам, что создает дополнительную нагрузку на домохозяйства, чей совокупный долг приближается к $19 трлн.
- Как отмечает старший экономист Allianz Trade North America Дэн Норт, незначительный рост процентов по сберегательным счетам не способен компенсировать резкое удорожание обслуживания долгов. «Сужение доступности кредитов усугубляет ситуацию, и наибольший удар придется на малый и средний бизнес», — предупреждает эксперт.
- Реакция фондового рынка оказалась нервной. Еще 15 сентября, когда доходность 10-летних бумаг впервые с 2007 года преодолела психологически важную отметку в 5% (достигнув 5,029%), индекс Nasdaq Composite потерял более 0,5%, а технологический сектор просел на 1%. Примечательно, что даже сильные макроэкономические данные — прогноз роста ВВП США на 5,1% в третьем квартале — не поддержали акции финансовых организаций. Инвесторы опасаются, что высокие ставки спровоцируют падение спроса на кредиты и рост дефолтов, нивелируя выгоду банков от расширенных процентных марж.
Аналитический комментарий
Ситуация на рынке госдолга США в сентябре 2026 года демонстрирует классические признаки «жесткой посадки» (hard landing) или перегрева экономики, с которым ФРС пытается бороться монетарными методами. Вот ключевые аспекты для анализа:-
Макроэкономический парадокс: сильный ВВП vs. падающие рынки. Прогноз роста ВВП на 5,1% в III квартале выглядит аномально высоким для экономики, сталкивающейся с жесткой монетарной политикой. Это указывает на то, что рост, вероятно, является номинальным (разогнанным инфляцией и госрасходами), а не реальным. Для рынков такие данные становятся негативным сигналом: сильная экономика дает ФРС «зеленый свет» на дальнейшее повышение ставок в октябре, что еще больше удорожает деньги и давит на мультипликаторы оценки активов.
-
Трансмиссионный механизм ФРС работает, но с рисками. Рост доходности казначейских облигаций успешно транслируется в реальную экономику: ипотека на уровне 7,26% и растущие ставки по кредитным картам неизбежно охладят потребительский спрос, на который приходится около 70% ВВП США. Однако, как справедливо отмечает Дэн Норт, основной удар примет на себя малый и средний бизнес (SME), который зависит от плавающих ставок и банковского кредитования, в отличие от крупных корпораций, зафиксировавших низкие ставки в предыдущие годы.
-
Проблемы спроса на госдолг (Supply-Demand Imbalance). Упоминание «слабого спроса на пятилетние бумаги» и «конкуренции со стороны корпоративных размещений» указывает на структурную проблему: рынок может быть перегружен предложением долга. Если инвесторы требуют более высокую премию за риск (терминовую премию) для удержания госдолга, это ведет к крутому росту доходностей по всей кривой, независимо от краткосрочных ставок ФРС. Это удорожает обслуживание самого государственного долга США, создавая порочный круг.
-
Секторальные риски: почему падают банки и технологические компании. Технологический сектор: Акции роста (growth stocks) особенно чувствительны к ставкам дисконтирования. Рост безрисковой ставки (доходности 10-летних облигаций) снижает приведенную стоимость их будущих денежных потоков, что объясняет распродажу в Nasdaq. Финансовый сектор: Хотя высокие ставки теоретически увеличивают чистую процентную маржу (NIM) банков, рынок фокусируется на обратном эффекте: падение объема выдаваемых кредитов и рост резервов на возможные потери по кредитам (credit loss provisions). Кривая доходности, вероятно, остается инвертированной или плоской, что исторически является надежным предвестником рецессии и проблем для банковского сектора.
Прогноз и сценарии развития
- Базовый сценарий: ФРС повышает ставку в октябре, что вызывает краткосрочный всплеск волатильности, но сигнализирует о решимости контролировать инфляцию. В среднесрочной перспективе это приведет к замедлению экономической активности в 2027 году.
- Риск-сценарий: Если рост доходности 10-летних облигаций продолжится (например, пробьет 5,5%), это может спровоцировать кризис ликвидности на рынке госдолга или резкую коррекцию на фондовом рынке, вынудив ФРС экстренно вмешаться (например, через корректировку программы количественного ужесточения, QT).
👉🏻 Подробнее ссылка на источник coinedition.com/us 24.09.2026
Смотрите также
Китай делает ставку на государственный блокчейн: 19-пунктовый план цифровой экономики без уступок для криптовалют
Новый документ фокусируется на пяти направлениях: научно-технические и промышленные инновации, трансформация методов развития, институциональные реформы и подготовка кадров.
СПБ Биржа выходит на крипторынок: гонка инфраструктур и новые правила игры до конца 2026 года
Площадка формирует перечень доступных криптовалют с учетом требований законодательства и Банка России. При выборе инструментов биржа будет учитывать их ликвидность, также площадка будет ориентироваться на интерес участников рынка.
Криптобиржам ЕС дали 3 месяца на отказ от «серых» стейблкоинов: новые жесткие указания ESMA
Регулятор требует блокировать любой новый доступ к таким активам для пользователей из ЕС, оставляя лишь ограниченные возможности для вывода уже имеющихся средств под строгим контролем национальных органов.
Tether и Нацбанк Казахстана берут курс на токенизацию и создание тенге-стейблкоина в «Криптогороде» Алатау
Tether, эмитент стейблкоина USDT, подписал Меморандум о взаимопонимании (MoU) с Национальным банком Казахстана (NBK) и Городской администрацией Алатау (ACA). Три стороны изучат стейблкоин, привязанный к казахстанскому тенге, и разработают пилотный проект токенизации активов в Алатау
Парадокс Восточной Азии: $1,2 трлн криптоэкономики на фоне запретов и регуляторного хаоса
Несмотря на многолетний запрет, криптоэкономика материкового Китая оценивается минимум в $176,3 млрд. Главным индикатором этого «теневого» рынка стала взрывная активность в сегменте P2P-переводов стейблкоинов