На Московской бирже стартуют торги вечными фьючерсами на BTC, ETH, SOL, XRP и TRX
 Информационно-Аналитический Департамент | 7788.ru
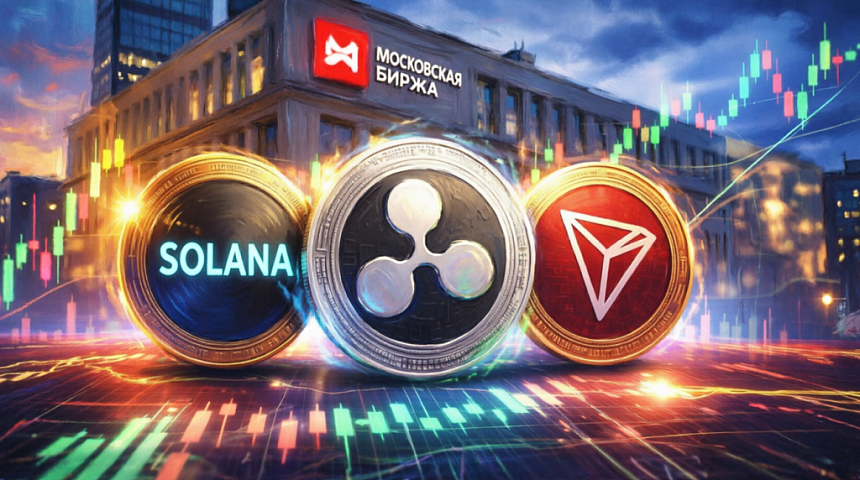
22 сентября Московская биржа (MOEX) выводит на рынок новый класс деривативов – вечные (перпетуальные) фьючерсы на пять ключевых криптовалют: Bitcoin (BTC), Ethereum (ETH), Solana (SOL), XRP и Tron (TRX). Тикеры контрактов – BTCUSDF, ETHUSDF, SOLUSDF, XRPUSDF и TRXUSDF. Инструменты предназначены исключительно для квалифицированных инвесторов и рассчитаны на удовлетворение растущего институционального спроса, совокупный оборот которого на профильных рынках уже превысил 600 млрд рублей.
Доступ к торгам получат более 72 000 квалифицированных трейдеров, уже имеющих соответствующий статус на MOEX. Запуск не означает открытия спотового рынка криптовалют для розничных инвесторов, а лишь расширяет спектр хеджевых и спекулятивных инструментов в регулируемом поле.
Ключевые особенности новых контрактов:
- Без поставки базового актива: Фьючерсы являются расчетными. Инвесторы получают ценовую экспозицию к криптовалютам без необходимости их реального приобретения или хранения.
- Валюта расчетов и котировок: Контракты котируются на основе криптоиндексов MOEX, номинированных в долларах США, однако все расчеты вариационной маржи и финальные клиринги производятся в российских рублях.
- Автоматический ролловер: Позиции автоматически переносятся на следующий день, что избавляет трейдеров от необходимости вручную закрывать и открывать контракты при истечении их срока (как в классических срочных фьючерсах).
- Управление рисками: Биржа установила дифференцированные требования к начальной марже первого уровня в зависимости от волатильности актива: 22% для BTC, 30% для TRX, 35% для ETH, 38% для SOL и 43% для XRP. Также введены параметры финансирования (K1=0%, K2=0,35%) и строгие лимиты концентрации позиций (LK1 и LK2), которые варьируются от 961 контракта для XRPUSDF до 124 490 для ETHUSDF.
Анализ ситуации
-
Осторожная интеграция крипторынка в TradFi: Запуск вечных фьючерсов демонстрирует зрелый подход регулятора и биржи. Вместо рискованного спотового рынка для розничных клиентов, MOEX предлагает контролируемый деривативный продукт. Это позволяет институционалам (хедж-фондам, проп-трейдинговым компаниям, семейным офисам) легально хеджировать криптоэкспозицию или спекулировать, не нарушая текущие ограничения на оборот цифровых финансовых активов (ЦФА) для физлиц.
-
Валютная и инфраструктурная безопасность:Расчеты в рублях при котировке в USD через индексы MOEX снимают с биржи риски кастодиального хранения реальных криптовалют (взломы кошельков, проблемы с ликвидностью на зарубежных биржах). Биржа выступает гарантом расчетов, а не хранителем активов.
-
Агрессивная маржинальная политика:Высокие требования к начальной марже (от 22% до 43%) свидетельствуют о консервативной оценке рисков. Примечательно, что XRP получил самую высокую маржу (43%), что может указывать на оценку биржей его локальной ликвидности или волатильности как более рискованной по сравнению с SOL (38%) или TRX (30%). Маржа на BTC (22%) остается самой низкой, что подтверждает его статус «цифрового золота» и наиболее ликвидного базового актива.
-
Готовность рынка: Цифра в 600 млрд рублей совокупного оборота и 72 000 квалифицированных инвесторов говорит о том, что спрос на такие инструменты уже сформирован. Рынок «перегрет» желанием получить регулируемый доступ к криптоволатильности.
Прогноз развития
Краткосрочный (1–6 месяцев):- Концентрация ликвидности: Основной объем торгов и открытый интерес сконцентрируются в парах BTCUSDF и ETHUSDF как наиболее понятных и ликвидных инструментах. Альткоины (SOL, XRP, TRX) будут торговаться с меньшими объемами, но могут демонстрировать высокую волатильность из-за более узких лимитов концентрации (LK1/LK2).
- Арбитражные возможности: Возникнут возможности для статистического и межбиржевого арбитража между ценами на индексы MOEX и крупными мировыми площадками (Binance, Bybit), что будет способствовать быстрому обнаружению справедливой цены и росту ликвидности.
- Снижение маржинальных требований: При условии стабильной работы клиринга и отсутствия экстремальных рыночных шоков, MOEX, вероятно, снизит требования к начальной марже (особенно для BTC и ETH) до 15–20%, чтобы привлечь больше капитала и повысить конкурентоспособность комиссий по сравнению с офшорными криптобиржами.
- Расширение линейки: Успешный запуск пяти контрактов откроет путь для добавления новых базовых активов. В список могут войти другие альткоины с высокой капитализацией (например, ADA, LINK) или даже токенизированные активы, если регуляторная база ЦФА в России продолжит развиваться.
- Мост к трансграничным расчетам: Хотя текущие продукты ориентированы на внутренних квалифицированных инвесторов, отлаженная инфраструктура криптодеривативов на базе рубля может в будущем стать частью механизмов трансграничных расчетов для российского бизнеса в условиях санкционного давления.
- Эволюция статуса инвестора: По мере накопления статистики и доказательства устойчивости системы, регулятор (ЦБ РФ) может рассмотреть возможность смягчения доступа к отдельным криптоинструментам (например, только к BTC-фьючерсам) для массовых инвесторов через брокеров с обязательным тестированием, повторяя путь традиционных срочных рынков. Однако в ближайшей перспективе розничный спотовый доступ останется под строгим запретом.
Смотрите также
Китай делает ставку на государственный блокчейн: 19-пунктовый план цифровой экономики без уступок для криптовалют
Новый документ фокусируется на пяти направлениях: научно-технические и промышленные инновации, трансформация методов развития, институциональные реформы и подготовка кадров.
СПБ Биржа выходит на крипторынок: гонка инфраструктур и новые правила игры до конца 2026 года
Площадка формирует перечень доступных криптовалют с учетом требований законодательства и Банка России. При выборе инструментов биржа будет учитывать их ликвидность, также площадка будет ориентироваться на интерес участников рынка.
Криптобиржам ЕС дали 3 месяца на отказ от «серых» стейблкоинов: новые жесткие указания ESMA
Регулятор требует блокировать любой новый доступ к таким активам для пользователей из ЕС, оставляя лишь ограниченные возможности для вывода уже имеющихся средств под строгим контролем национальных органов.
Tether и Нацбанк Казахстана берут курс на токенизацию и создание тенге-стейблкоина в «Криптогороде» Алатау
Tether, эмитент стейблкоина USDT, подписал Меморандум о взаимопонимании (MoU) с Национальным банком Казахстана (NBK) и Городской администрацией Алатау (ACA). Три стороны изучат стейблкоин, привязанный к казахстанскому тенге, и разработают пилотный проект токенизации активов в Алатау
Парадокс Восточной Азии: $1,2 трлн криптоэкономики на фоне запретов и регуляторного хаоса
Несмотря на многолетний запрет, криптоэкономика материкового Китая оценивается минимум в $176,3 млрд. Главным индикатором этого «теневого» рынка стала взрывная активность в сегменте P2P-переводов стейблкоинов