Узбекистан на пороге блокчейн-революции: как НАПП и ЦБ готовят новую платежную систему на базе стейблкоинов
 Информационно-Аналитический Департамент | 7788.ru
Узбекистан находится в авангарде формирования регуляторной базы для цифровых финансов в Центральной Азии. Создание блокчейн-платежной системы — это амбициозная, но выполнимая задача при условии поэтапного внедрения через «песочницу», приоритизации B2B-сегмента и жесткого контроля за интеграцией криптопотоков в официальную финансовую статистику.
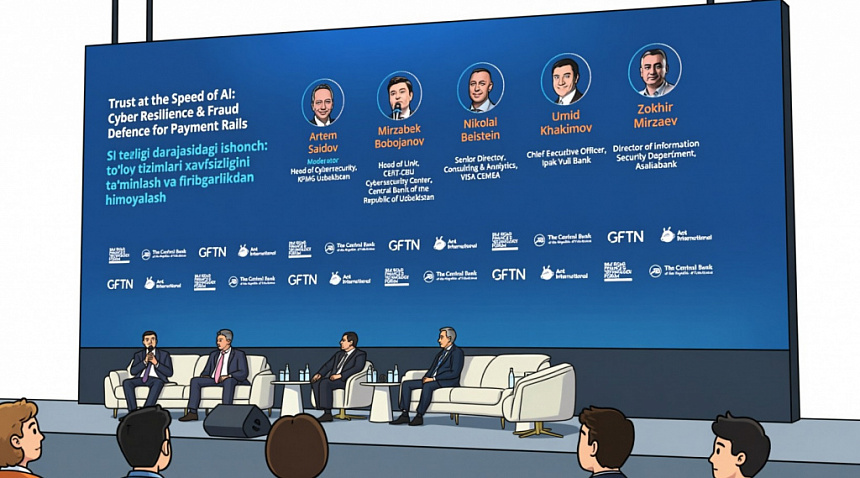
Узбекистан делает решительный шаг в сторону цифровизации финансов: Национальное агентство перспективных проектов (НАПП) совместно с Центральным банком прорабатывают создание принципиально новой платежной системы на базе блокчейна. О деталях, рисках и глобальном контексте этих инициатив стало известно в рамках сессии «Новый этап развития финансов: токенизация и стейблкоины» на форуме Silk Road Finance & Technology Forum.
👉🏻 Ссылка на источник
Пилотные проекты и новый регуляторный подход
- Первый заместитель директора НАПП Вячеслав Пак сообщил, что агентство уже ведет пилотные проекты по использованию стейблкоинов в качестве полноценного платежного инструмента. Ключевая особенность блокчейна — скорость: переводы занимают секунды или минуты, в отличие от дней в традиционных системах. Однако эта же скорость диктует необходимость создания отдельной регуляторной базы.
- По словам Пака, механическое копирование правил традиционных финансов недопустимо. Регуляторам предстоит решить комплекс задач: от интеграции стейблкоинов в существующую инфраструктуру и противодействия отмыванию денег (AML) до корректного отражения этих операций в денежно-кредитной статистике. Отдельным вызовом остается токенизация ценных бумаг: в мире пока нет единого стандарта, а обеспечение прав акционеров (например, права голоса) в цифровой форме требует тщательной проработки. НАПП активно изучает зарубежные технологические платформы для адаптации лучшего опыта в Узбекистане.
Позиция ЦБ: прагматизм и оценка реальной ценности
- Центральный банк Узбекистана занимает выверенную, исследовательскую позицию. Директор департамента денежно-кредитной политики ЦБ Самигжон Иногамов подчеркнул, что для регулятора важнее не сама технология, а ее влияние на экономическое поведение граждан и бизнеса.
- Важный контекст: в первом полугодии 2026 года объем денежных переводов в Узбекистан достиг $9,3 млрд, и более половины из них уже поступает напрямую на банковские карты. Это означает, что базовые потребности розничных пользователей в быстрых трансграничных переводах во многом закрываются традиционной инфраструктурой. Поэтому задача ЦБ — не дублировать работающие механизмы, а найти ниши, где токенизация даст реальный добавленный эффект.
- Для этого регулятор использует регуляторную «песочницу». Это не просто полигон для инноваций, а инструмент оценки рисков. Главная проблема для ЦБ — «слепые зоны»: токены могут перемещаться между кошельками в обход банковских счетов, выпадая из статистики. Кроме того, регулятору необходимо научиться различать экономическую природу операций: одна и та же транзакция может быть как оплатой товара, так и формой долгосрочного сбережения, что по-разному влияет на денежно-кредитную политику.
Глобальный взгляд: уроки от ведущих экспертов рынка
- Дискуссия в Ташкенте получила мощную международную поддержку. Директор Института цифровой валюты Народного банка Китая Му Чанчунь отметил, что универсальной модели цифровых валют не существует. Выбор между стейблкоинами и CBDC (цифровыми валютами центробанков) зависит от глубины рынка и режима движения капитала в каждой стране. Он также привел шокирующую статистику: из $60 трлн ончейн-переводов за прошлый год менее 1% составили реальные платежи. Остальной объем — это внутренняя перебалансировка, арбитраж и протокольные операции. Вывод очевиден: регулирование должно строиться на принципе «одинаковый бизнес — одинаковые риски — одинаковые правила».
- Коммерческий директор Liminal Custody Раджеш Сабари указал на главный практический сценарий использования стейблкоинов сегодня — B2B-расчеты и трансграничные платежи для малого и среднего бизнеса. Однако он предупредил о «проблеме последней мили»: блокчейн удешевляет сам перевод, но итоговая стоимость упирается в ликвидность и комиссии при обмене на фиатные деньги внутри страны.
- Представители индустрии также сошлись во мнении, что ключевым фактором массового внедрения станет доверие. Саида Джаффар (Circle) и Павел Христолюбов (Wallet in Telegram) отметили, что криптоиндустрия перешла от энтузиастов к институциональному уровню. Чтобы обычный пользователь почувствовал себя так же защищенно, как при оплате банковской картой, регуляторам предстоит выстроить надежные механизмы защиты потребителей, банковской тайны и борьбы с мошенничеством.
Экспертный анализ: ключевые выводы
- 1. Прагматичный фокус на B2B. ЦБ и НАПП не идут на поводу у хайпа. Понимая, что розничные переводы уже эффективно работают через банки, регулятор делает ставку на корпоративный секмент (B2B). Именно здесь блокчейн дает максимальную выгоду: мгновенные расчеты и токенизация залога.
- 2. Дилемма «скорость vs контроль». Главный вызов для ЦБ — устранить «статистические слепые зоны», которые создает блокчейн. Успех «песочницы» зависит от того, сможет ли регулятор внедрить жесткий KYC/AML на фиатных шлюзах (ввод/вывод средств), сохранив при этом скорость ончейн-транзакций.
- 3. Барьер «последней мили». Технология не решает проблему локальной ликвидности. Если конвертация стейблкоинов в узбекский сум (UZS) будет сопровождаться высокими спредами и задержками, преимущество скорости исчезнет. Требуется создание надежных шлюзов с глубокой ликвидностью.
- 4. Правовой фундамент для токенизации. Чтобы рынок токенизированных ценных бумаг заработал, нужна четкая законодательная база. Токен должен юридически гарантировать владельцу корпоративные права (например, право голоса). Это потребует синхронизации усилий НАПП, ЦБ и Агентства по развитию рынка капитала.
- 5. Опора на реальную экономику. Менее 1% мирового ончейн-оборота — это реальные платежи, остальное — спекуляции и арбитраж. ЦБ Узбекистана прав, игнорируя теневой оборот и фокусируясь на создании условий для этого самого 1% реальной пользы. Базовый принцип будущего закона: «одинаковый бизнес — одинаковые правила».
👉🏻 Ссылка на источник
Смотрите также
Китай делает ставку на государственный блокчейн: 19-пунктовый план цифровой экономики без уступок для криптовалют
Новый документ фокусируется на пяти направлениях: научно-технические и промышленные инновации, трансформация методов развития, институциональные реформы и подготовка кадров.
СПБ Биржа выходит на крипторынок: гонка инфраструктур и новые правила игры до конца 2026 года
Площадка формирует перечень доступных криптовалют с учетом требований законодательства и Банка России. При выборе инструментов биржа будет учитывать их ликвидность, также площадка будет ориентироваться на интерес участников рынка.
Криптобиржам ЕС дали 3 месяца на отказ от «серых» стейблкоинов: новые жесткие указания ESMA
Регулятор требует блокировать любой новый доступ к таким активам для пользователей из ЕС, оставляя лишь ограниченные возможности для вывода уже имеющихся средств под строгим контролем национальных органов.
Tether и Нацбанк Казахстана берут курс на токенизацию и создание тенге-стейблкоина в «Криптогороде» Алатау
Tether, эмитент стейблкоина USDT, подписал Меморандум о взаимопонимании (MoU) с Национальным банком Казахстана (NBK) и Городской администрацией Алатау (ACA). Три стороны изучат стейблкоин, привязанный к казахстанскому тенге, и разработают пилотный проект токенизации активов в Алатау
Парадокс Восточной Азии: $1,2 трлн криптоэкономики на фоне запретов и регуляторного хаоса
Несмотря на многолетний запрет, криптоэкономика материкового Китая оценивается минимум в $176,3 млрд. Главным индикатором этого «теневого» рынка стала взрывная активность в сегменте P2P-переводов стейблкоинов