Стейблкоины выходят за рамки платежей: как токенлизация убивает банковский кредитный мультипликатор
 Информационно-Аналитический Департамент | 7788.ru
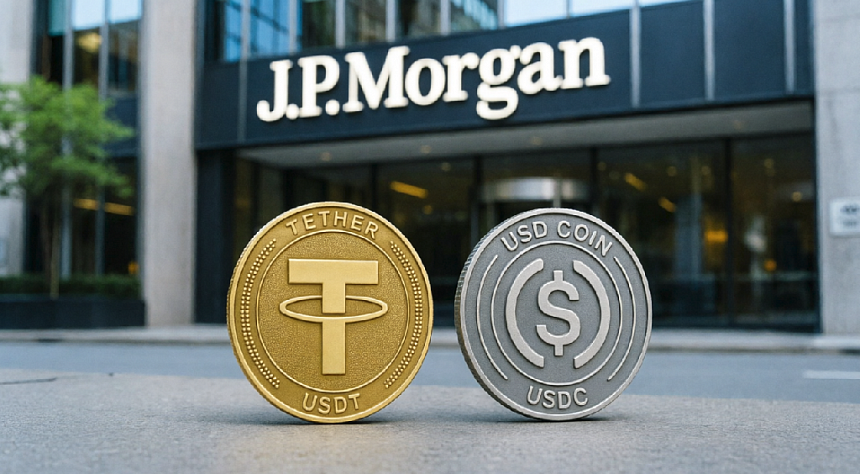
Проникновение традиционного банковского сектора на рынок стейблкоинов перешло из разряда спекулятивных гипотез в суровую операционную реальность. Если раньше блокчейн ассоциировался лишь с крипто-платежами, то сегодня инициативы вроде HKDAP тестируют технологию в страховании и торговом финансировании. Параллельно гиганты вроде J.P. Morgan и Société Générale, а также консорциум из 37 европейских банков (Qivalis) меняют саму архитектуру банковского баланса. За фасадом инноваций скрывается структурный конфликт: стейблкоины разрушают классическую модель банковского кредитования.
Главный инсайт текущего этапа токенизации заключается в том, что выпуск стейблкоинов не является нейтральной операцией для баланса банка. Депозит до востребования и платежный стейблкоин — это обязательства с фундаментально разными экономическими свойствами.
Отказ от ответственности. Содержит мнения третьих сторон. Не является рекомендацией
👉🏻 Ссылка на источник crypto-economy.com 01.09.2026
- В системе частичного (фракционного) резервирования депозит служит источником для создания кредита. При резервных требованиях база в $100 млн позволяет банку выдать кредитов на сумму до $900 млн (мультипликатор ~9x). Однако закон GENIUS Act (2025 г.) и европейский регламент MiCA требуют для платежных стейблкоинов обеспечения 1:1 (наличными или краткосрными казначейскими облигациями).
Ловушка доходности: почему клиенты уходят
Почему бизнес и частные лица готовы забирать деньги из банков? Ответ кроется в арбитраже доходности.- Традиционные банки: средние ставки по сберегательным счетам в США — около 0,6%.
- DeFi-протоколы: доходность по стейблкоинам достигает 5–8%.
Два пути выживания: Токенизированные депозиты против Консорциумов
Банки выбрали асимметричные стратегии ответа на этот вызов.- Иллюзия инновации (Токенизированные депозиты). J.P. Morgan с платформой Kinexys (объемы $3 трлн) и JPM Coin фактически токенизирует депозиты. Это позволяет сохранить юридическую природу вклада и, главное, сохранить кредитный мультипликатор. Банк дает клиентам удобство блокчейна, но не отдает контроль над резервами.
- Честные стейблкоины и сила консорциумов. Société Générale выпускает EURCV на публичных блокчейнах, принимая на себя бремя 100% резервирования. Чтобы избежать фрагментации рынка на десятки несовместимых «банковских монет», 37 европейских банков (BNP Paribas, ING, UniCredit и др.) объединились в консорциум Qivalis для выпуска единого евро-стейблкоина к концу 2026 года. Логика Qivalis проста: пусть валюта будет общей и 100% обеспеченной, но конкуренция сместится в плоскость сервисов — корпоративного кредитования, казначейских решений и интеграции с DeFi.
Макроэкономика: насколько все плохо для банков?
- Влияние стейблкоинов на кредитование оказалось не таким катастрофичным, как feared (ожидалось) на микроуровне. Отчет Белого дома (апрель 2026 г.) показал, что даже запрет доходности стейблкоинов увеличит банковские кредиты лишь на маргинальные 0,02% ($2,1 млрд от $12 трлн портфеля). Исследование Galaxy Digital добавляет важный нюанс: на каждый $1 выпущенного стейблкоина в системе появляется $0,32 новых кредитов. Если стейблкоины привлекают в традиционную финансовую систему «новые» деньги (например, из офшоров или регионов с неразвитым банкингом), чистый эффект для ликвидности остается положительным, несмотря на падение мультипликатора.
Часть 2. Аналитический разбор (Analysis)
Представленный текст описывает фундаментальный сдвиг в архитектуре глобальных финансов. Ниже приведен анализ ключевых тезисов и их последствий для банковской системы, регуляторов и криптосектора.1. Экзистенциальный конфликт: Фракционное резервирование vs. Блокчейн
- Текст верно подсвечивает главную угрозу для традиционных банков: блокчейн делает прозрачным отсутствие денег. Традиционная банковская система держится на доверии и непрозрачности (вкладчик не видит, что его деньги выданы в качестве 30-летней ипотеки). Стейблкоин с обеспечением 1:1 — это инструмент, который требует наличия денег здесь и сейчас. Переход корпоративных казначейств в стейблкоины лишает банки «дешевого и длинного» фондирования, заставляя их конкурировать за ликвидность на открытом рынке казначейских облигаций. Это неизбежно приведет к удорожанию кредитов для реального сектора в долгосрочной перспективе.
2. Феномен Qivalis и геополитика токенов
Создание консорциума Qivalis (37 банков ЕС) — это защитная реакция европейского банковского сектора.- Проблема: Если каждый банк выпустит свой стейблкоин, они не смогут конкурировать с Tether (USDT) и Circle (USDC), которые обладают глобальной сетевой ликвидностью.
- Решение: Объединение ресурсов для создания «европейского стандарта».
- Анализ: Это попытка создать «огороженный сад» (walled garden) в рамках MiCA. Однако история показывает, что консорциумы неповоротливы. Риск Qivalis заключается в том, что к моменту запуска (конец 2026 года) рынок может быть уже поделен между американскими гигантами и азиатскими CBDC/стейблкоинами.
3. Иллюзия «Токенизированных депозитов» (JPM Coin)
- J.P. Morgan нашел элегантный, но временный выход: токенизировать депозиты. Это позволяет банку сохранить кредитный мультипликатор. Однако с точки зрения крипто-индустрии и DeFi, JPM Coin — это «фантик», который нельзя использовать в публичных смарт-контрактах без сложнейшего комплаенса и KYC на каждом шаге. Вывод: Токенизированные депозиты останутся нишевым B2B-инструментом для межбанковских расчетов (например, через платформу Onyx), но они никогда не заменят публичные стейблкоины в рознице и DeFi.
4. Макроэкономический парадокс (Данные Galaxy Digital и Белого дома)
- Самый важный вывод из текста: влияние стейблкоинов на банковское кредитование не является игрой с нулевой суммой. Регуляторы боятся, что стейблкоины «высосут» деньги из банков. Но данные Galaxy Digital ($0,32 новых кредитов на $1 стейблкоина) доказывают, что стейблкоины работают как магнит для теневой и глобальной ликвидности. Когда бизнес из Латинской Америки, Африки или Азии покупает USDT/USDC, эти фиатные деньги оседают на счетах эмитентов (например, Circle), которые, в свою очередь, покупают гос. облигации США или размещают их в банках-партнерах. Таким образом, стейблкоины увеличивают общий объем ликвидности в системе, компенсируя падение локального банковского мультипликатора.
5. Неизбежность арбитража доходности
- Текст абсолютно прав в том, что спред между 0,6% (банк) и 5-8% (DeFi) невозможно победить запретами. Прогноз: В ближайшие 2-3 года мы увидим, как традиционные банки будут вынуждены либо сами запускать стейблкоин-фонды с доходностью, близкой к ставке ФРС (через токенизацию казначейских векселей, как это делает BUIDL от BlackRock), либо интегрировать DeFi-протоколы в свои интерфейсы, выступая в роли кастодиальных шлюзов. Банки перестанут быть единственным местом хранения капитала, превратившись в сервисные хабы вокруг блокчейн-ликвидности.
Отказ от ответственности. Содержит мнения третьих сторон. Не является рекомендацией
👉🏻 Ссылка на источник crypto-economy.com 01.09.2026
Смотрите также
BlackRock корректирует курс: уход в короткие казначейские облигации США и пять криптовалют в зоне особого внимания
По словам стратегов BlackRock, это решение продиктовано краткосрочным управлением рисками на фоне стремительного роста доходностей гособлигаций и возросшей волатильности в секторе искусственного интеллекта.
Австралия закрывает регуляторные лазейки: ASIC распространяет защиту розничных инвесторов на CFD с крипто-расчетами
Действующие правила ASIC в основном охватывают CFD, рассчитываемые в фиатной валюте или путем взаимозачета обязательств. Новое определение гарантирует, что продукт с экономическими характеристиками CFD не сможет избежать строгого регулирования
МВФ обнаружил, что более половины токенизированных торгов акциями США происходит после закрытия Уолл-стрит
Аналитики МВФ изучили данные 11 централизованных (CEX) и децентрализованных (DEX) бирж, обработав более 2 млн ценовых наблюдений за год. Объектами исследования стали топ-5 самых популярных токенизированных бумаг от эмитентов Ondo и xStocks
Глобальная «слепая зона»: почему регуляторы G20 видят в стейблкоинах системный риск во время кризисов
Качество резервов (их ликвидность и достаточность) – это лишь половина уравнения. Даже если эмитент честно отчитывается о своих активах, это не гарантирует, что местные регуляторы смогут оперативно получить данные, скоординировать действия
Регуляторы США объединяют усилия: CFTC и SEC запускают масштабную инициативу по защите розничных инвесторов на фоне рыночной турбулентности
В условиях растущей макроэкономической неопределенности CFTC выступает инициатором координированной кампании с ключевыми финансовыми ведомствами США. Цель совместного бюллетеня, приуроченного к Всемирной неделе инвесторов