Эпоха облигаций: корпоративный долг достиг рекордных 31% на фоне массового ухода от банковских кредитов
 Информационно-Аналитический Департамент | 7788.ru
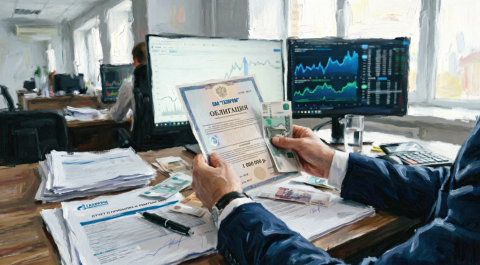
Доля облигаций в структуре финансирования российских корпораций обновила исторический максимум, достигнув 31%. К началу четвертого квартала 2026 года объем портфеля долговых бумаг превысил 40 трлн рублей. Бизнес все чаще предпочитает публичный рынок банковским кредитам, находя там не только более низкие ставки, но и свободу от жестких ковенант. Разбираемся, что стоит за этим структурным сдвигом и как на него реагируют инвесторы.
2026 год стал переломным для рынка корпоративного долга. Впервые в истории доля облигаций в общем объеме фондирования компаний превысила 31%, прибавив с начала года 1,5 процентных пункта (п.п.). Таким образом, был побит предыдущий рекорд 2020 года (30%), после которого показатель стабильно находился в коридоре 28–29%.
Динамика роста наглядно показывает смену предпочтений заемщиков:
Динамика роста наглядно показывает смену предпочтений заемщиков:
- По итогам первого полугодия общий объем корпоративного долга вырос на 4,5% (до 126 трлн руб.).
- При этом портфель банковских кредитов увеличился всего на 2,2% (до 86,8 трлн руб.).
- Объем облигаций показал рост почти на 10% (до 39 трлн руб.).
Почему бизнес выбирает облигации, а не банки?
Эксперты выделяют три ключевые причины, по которым компании массово мигрируют с банковского кредитования на публичный долговой рынок.- Регуляторное давление на банки С 1 марта 2026 года вступили в силу более строгие правила ЦБ по расчету долговой нагрузки. Надбавки к коэффициентам риска по кредитам крупным компаниям с повышенной долговой нагрузкой взлетели с 40% до 100%. «Потребности в финансировании или рефинансировании ряда эмитентов значительно выше кредитных возможностей банков и могут быть удовлетворены только за счет рынка облигаций», — отмечает Александр Ковалев, начальник управления по работе на рынках долгового капитала Совкомбанка. Банки физически не могут выдавать прежние объемы, выталкивая заемщиков на биржу.
- Экономика и свобода для заемщика Облигации позволяют привлекать деньги дешевле: даже для качественных эмитентов доходности на публичном рынке на несколько процентных пунктов ниже банковских ставок. Кроме того, биржевые займы не требуют залога, не содержат жестких ковенант и ограничений на целевое использование средств. Компании получают гибкость в сроках, графиках погашения и снижают зависимость от одного конкретного кредитора.
- Скрытый налоговый фактор Существует и специфическая банковская причина. Как указывает Александр Ковалев, с купонов по облигациям банки платят 20% налога на прибыль, тогда как с процентов по кредитам ставка налога составляет 25%. Эта разница делает кредитование менее маржинальным для самих банков, что косвенно влияет на стоимость и доступность кредитов для бизнеса.
Кто дает деньги? Роль частных инвесторов
- Драйвером роста рынка остаются не только институционалы, но и частные лица. За девять месяцев 2026 года инвестиции физлиц в корпоративные облигации составили 1,6 трлн рублей (на уровне аналогичного периода 2025 года). Доля розничных инвесторов в общем объеме вложений выросла на 0,7 п.п. и достигла 17,8%.
- Наблюдается смещение фокуса в сторону высококачественных облигаций (первый эшелон).
- Растет популярность флоатеров (облигаций с переменным купоном), защищающих от роста ключевой ставки.
- Эмитенты все чаще выпускают бумаги с фиксированной ставкой, но на короткий срок — около одного года.
Что дальше? Массового возврата к кредитам не будет
- Несмотря на паузу в снижении ключевой ставки и временное затишье в активности некоторых заемщиков, структурный сдвиг в сторону облигаций носит необратимый характер.
- До конца 2026 года и в течение всего 2027 года рынок будут поддерживать огромные потребности компаний в рефинансировании старых долгов и финансировании новых инвестиционных проектов.
- «На фоне ужесточения ДКП отдельные эмитенты могут перенести размещения или воспользоваться кредитными линиями, но массового перехода к банковским кредитам не ожидается», — резюмирует Эдуард Джабаров, управляющий директор Сбербанка.
- Стремление компаний диверсифицировать источники капитала и расширение базы инвесторов гарантируют, что облигации и впредь будут оставаться главным инструментом корпоративного фондирования, окончательно закрепив за собой статус «тяжеловеса» финансового рынка.
- Тренд подтвержден: Облигации окончательно закрепили статус основного источника долга для корпораций (31% рынка).
- Защита от волатильности: В условиях жесткой ДКП розничный инвестор предпочитает флоатеры и короткие фиксы (до 1 года).
- Прогноз: Банки не вернут себе доминирование в корпоративном кредитовании в ближайшие годы из-за регуляторных ограничений ЦБ. Рынок облигаций продолжит расти.
Смотрите также
Банк России аннулировал лицензии «МКБ Инвестиции» по собственному заявлению компании
Для обеспечения непрерывности обслуживания клиентов «МКБ Инвестиции» подготовили оферту о переходе в брокерское подразделение группы «Регион». Информация о переводе уже размещена в личных кабинетах и на официальном сайте, а клиентам направлены соответствующие СМС и пуш-уведомления.
Охлаждение рынка pre-IPO: «Лэндэр-Инвест» привлекла лишь 130 млн руб. и продлевает сбор заявок
Размещение проходило с 9 по 19 октября через инфраструктуру СПБ Биржи. Общая цель компании по привлечению капитала составляет до 415 млн руб. В «Лэндэр-Инвест» признают, что низкая активность была прогнозируемой
Госдума упростила правила зарубежных инвестиций для банков
Госдума приняла в первом чтении законопроект № 1236829-8, который меняет порядок осуществления кредитными организациями иностранных инвестиций и открытия
Первый специализированный БПИФ на секьюритизированные облигации выходит на биржу
До конца месяца на Московской бирже дебютирует первый специализированный БПИФ, инвестирующий в секьюритизированные облигации. Хотя управляющие компании уже включают такие бумаги в розничные портфели из-за их высокой доходности, отдельного фонда для них ранее не существовало.
ЦБ ограничил круг лиц, имеющих право выдавать займы в криптовалюте: право осталось только у профучастников рынка
Банк России опубликовал ключевые разъяснения относительно правил обращения цифровых валют на формирующемся крипторынке РФ. Регулятор подчеркнул, что право выступать кредитором по договорам займа в цифровых валютах имеют исключительно профессиональные участники финансового рынка.