Совфед одобрил закон о возврате части стоимости страховки при досрочной выплате кредита
 Информационно-Аналитический Департамент | 7788.ru
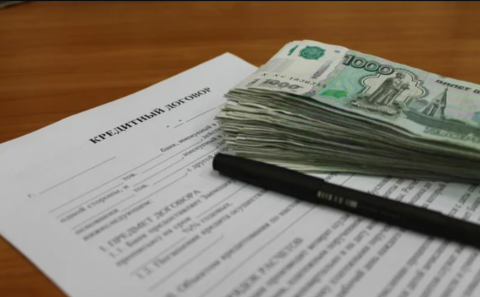
Сейчас заемщикам отказывают в возврате страховой премии при досрочном погашении кредита, ссылаясь на ГК, который позволяет решить вопрос о возврате в рамках договора страхования.
Совет Федерации на заседании в понедельник одобрил инициированный правительством РФ закон, который дает право заемщику вернуть часть стоимости страховки при досрочном погашении кредита. Документ вносит поправки в законы о потребительском кредите и об ипотеке.
Согласно документу, при досрочном погашении кредита и отказе от кредитной страховки уплаченная страховщику премия подлежит возврату за вычетом части премии, пропорциональной истекшему периоду страхования. Эта норма будет применяться, если заемщик заявил о досрочном отказе от страховки в течение семи календарных дней после погашения кредита и при отсутствии страхового случая по полису.
Кредитор будет обязан информировать заемщика о возможности отказа от кредитной страховки в течение 14 календарных дней ("период охлаждения") со дня выражения заемщиком согласия на оказание этой услуги посредством заявления об исключении его из числа застрахованных лиц по договору личного страхования (это право распространяется в том числе и на ипотечные кредиты). Он будет обязан информировать заемщика также о максимальном возможном размере его платежа, включающего страховую премию.
В случае отказа кредитор обязан вернуть все уплаченные в счет страховки средства в течение семи рабочих дней - при условии отсутствия страхового случая в отношении данного заемщика. Если договор страхования заключен по коллективной схеме, то есть страхователем является банк, заемщик должен заявить требование о возврате страховки в течение 10 календарных дней после досрочного погашения кредита, отмечается в законе.
В этом случае банк также обязан вернуть заемщику плату за подключение к программе страхования за вычетом суммы, пропорциональной истекшему периоду.
Сейчас заемщикам зачастую отказывают в возврате страховой премии при досрочном погашении кредита, ссылаясь на Гражданский кодекс, который позволяет решить вопрос о возврате в рамках договора страхования, следует из пояснительной записки. А договоры в свою очередь чаще всего предусматривают возможность досрочного расторжения без возврата части премии. Законопроект призван исправить эту ситуацию.
Информационное агентство России ТАСС
Смотрите также
Выход Сбербанка на крипторынок и новые ограничения Лондона: встречные тренды
О намерениях банка было известно заранее: летом первый зампред правления Александр Ведяхин анонсировал запуск цифрового депозитария к 1 декабря 2026 года. Зампред Анатолий Попов ещё в августе допускал использование BTC, ETH и USDT в качестве залога
Платежная система A7 при поддержке ПСБ запускает международные переводы в USDT с выводом через SWIFT
Согласно официальному сообщению, новый инструмент ориентирован в первую очередь на субъектов внешнеэкономической деятельности, но будет доступен и для физических лиц. Стоимость обслуживания операции зафиксирована на конкурентном уровне — 0,3%.
Правительственная группа предложила легализовать закупку иностранные графические процессоры для обучения ИИ, пока в России не появятся аналоги
Рабочая группа «Инфраструктура и центры обработки данных» (при подкомиссии по развитию ИИ) констатирует: текущее отсутствие российских GPU, внесенных в единый реестр радиоэлектронной продукции и способных справляться с тяжелыми AI-нагрузками
Рост дефолтов и отказ в защите: почему владельцы облигаций остаются один на один с недобросовестными аудиторами
Как стало известно из переписки регуляторов с главой думского комитета по финансовому рынку Анатолием Аксаковым, ЦБ и Минфин не поддержали предложение АВО внести поправки во второе чтение законопроекта об изменениях в 307-ФЗ «Об аудиторской деятельности».
Росфинмониторинг берет крипторынок под тотальный контроль: новые пороги, лимиты для банков и расширенные полномочия ЦБ
Изначально пакет законов планировалось ввести в действие с 1 июля, однако из-за сложностей согласования в Госдуме сроки сдвинулись. По последним оценкам регуляторов, вступление норм в силу может быть перенесено на 1 сентября.