Сегодня: Вт, 13 октября 2026
Новости
• Банкротство № 127-ФЗ • Государственное частное партнерство № 224 ФЗ • Исполнительное производство № 229-ФЗ • Приватизация госимущества № 178-ФЗ • Продажа долей в уставном капитале № 312-ФЗ • Цифровые финансовые активы № 259-ФЗ •

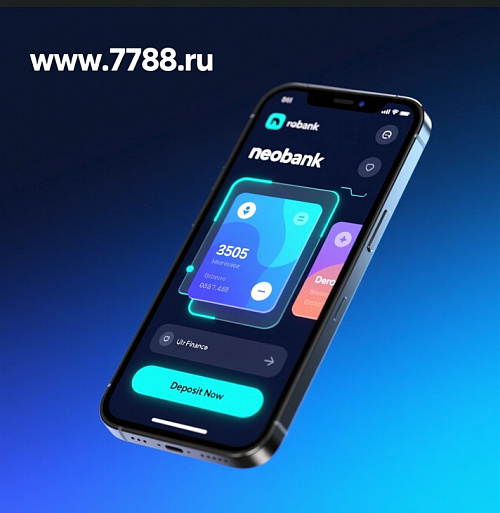
Основное различие между традиционным банком и необанком заключается в том, что необанк 100% цифровой, т.е. использует концепцию прямого банковского обслуживания.

Формат работы. Банки могут обслуживать клиентов в отделении, на сайте и в мобильном приложении. Необанки работают исключительно в онлайн-формате, без физических отделений.
29.07.2024
1 мин

Основное различие между традиционным банком и необанком заключается в том, что необанк 100% цифровой, т.е. использует концепцию прямого банковского обслуживания.

Необанк — это финтех-компания, предлагающая базовые банковские услуги (счета, карты) исключительно онлайн — без физических отделений. Термины необанк, digital bank и challenger bank часто взаимозаменяемы, но ключевое отличие — в гибкости и клиентоориентированности.


К 2024 году цифровизация потеряла статус конкурентного преимущества: диджитал-услуги стали стандартом, а их массовость привела к коммодитизации. Успех теперь определяет не наличие приложения, а способность точно решать узкие клиентские задачи.


Традиционные банки по-прежнему сегментируют аудиторию грубо (mass, premium и пр.), тогда как необанки делают ставку на микросегментацию — по поведению, интересам и жизненным сценариям. Это позволяет создавать «банки-оркестраторы» под конкретную аудиторию: для мотоциклистов, маркетплейс-продавцов, семей и даже геймеров. В узкой нише проще выстроить идеальный сервис — в отличие от универсального «банка для всех».


Большинство необанков — это ИТ-стартапы на инвестициях, сотрудничающие с лицензированными банками для оказания платёжных услуг. Их сила — в скорости, адаптивности и отсутствии инфраструктурной инерции.


В России массовое развитие необанков пока ограничено: законодательство не поддерживает open banking и свободный обмен данными. Вместо этого активно растёт цифровой банкинг внутри крупных банков. Однако инициативы Банка России по НППУ и открытым финансам могут изменить ситуацию, приблизив рынок к европейским и азиатским стандартам.


Аналитики прогнозируют рост необанков к 2030 году: в будущем классические банки, вероятно, останутся «якорем» для сложных сделок (лизинг, ипотека), а повседневные финуслуги перейдут в цифровые экосистемы — точные, лёгкие и персонализированные.

ссылка на источник

Формат работы. Банки могут обслуживать клиентов в отделении, на сайте и в мобильном приложении. Необанки работают исключительно в онлайн-формате, без физических отделений.

Смотрите также
Глобальная «слепая зона»: почему регуляторы G20 видят в стейблкоинах системный риск во время кризисов
Глобальная «слепая зона»: почему регуляторы G20 видят в стейблкоинах системный риск во время кризисов Качество резервов (их ликвидность и достаточность) – это лишь половина уравнения. Даже если эмитент честно отчитывается о своих активах, это не гарантирует, что местные регуляторы смогут оперативно получить данные, скоординировать действия
 Регуляторы США объединяют усилия: CFTC и SEC запускают масштабную инициативу по защите розничных инвесторов на фоне рыночной турбулентности
Регуляторы США объединяют усилия: CFTC и SEC запускают масштабную инициативу по защите розничных инвесторов на фоне рыночной турбулентности В условиях растущей макроэкономической неопределенности CFTC выступает инициатором координированной кампании с ключевыми финансовыми ведомствами США. Цель совместного бюллетеня, приуроченного к Всемирной неделе инвесторов
Франция ужесточает налоговое давление на крипторынок: что означает новый «налог на выход» и как процедурный сбой меняет расклад сил
Франция ужесточает налоговое давление на крипторынок: что означает новый «налог на выход» и как процедурный сбой меняет расклад сил Инициатором изменений выступил депутат Николя Сансу. Комитет поддержал две ключевые меры, призванные закрыть «налоговые лазейки»:
HSBC и Ant Digital Technologies успешно протестировали систему автономных микроплатежей для ИИ-агентов
HSBC и Ant Digital Technologies успешно протестировали систему автономных микроплатежей для ИИ-агентов В рамках эксперимента ИИ-агент выполнил сквозной сценарий взаимодействия с цифровым сервисом: от его обнаружения и принятия решения об оплате до финального завершения транзакции
DTCC и Chainlink запускают Collateral AppChain: как $52 трлн традиционных активов меняют правила игры на стыке TradFi и блокчейна
DTCC и Chainlink запускают Collateral AppChain: как $52 трлн традиционных активов меняют правила игры на стыке TradFi и блокчейна Запуск платформы запланирован на первый квартал 2027 года. В ее основе ляжет среда выполнения Chainlink Runtime Environment (CRE), которая обеспечит бесшовную оркестрацию данных и взаимодействие между разрозненными финансовыми системами в режиме реального времени.
Написать напрямую: