Потребители голосуют рублём (или кликом) за удобство цифровых решений, и теперь традиционным деньгам предстоит борьба не на жизнь, а на смерть.
 Информационно-Аналитический Департамент | 7788.ru
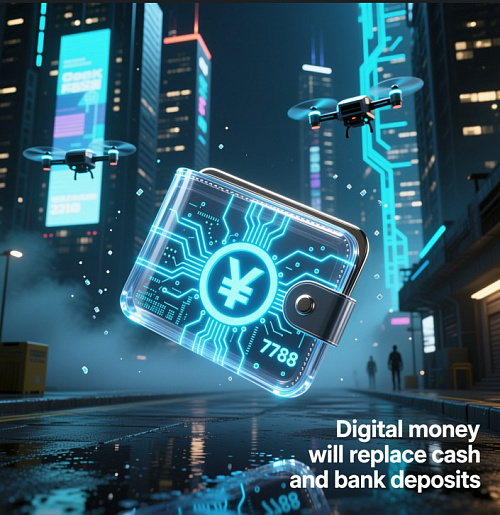
Потребители голосуют рублём (или кликом) за удобство цифровых решений, и теперь традиционным деньгам предстоит борьба не на жизнь, а на смерть.
Эпоха традиционных денег, будь то наличные или средства на банковском счёте, подходит к концу. Об этом предупреждают аналитики Международного валютного фонда (МВФ) в новом отчёте, согласно которому цифровые валюты и стейблкоины коренным образом меняют глобальный финансовый ландшафт.
В документе «Рост цифровых денег» подчёркивается, что технологические гиганты уже бросают вызов устоявшимся банкам и монополистам на рынке платежей. Потребители, в свою очередь, всё чаще выбирают скорость и удобство цифровых сервисов, что ставит классические деньги под реальную угрозу вытеснения.
Ключевую роль в этой трансформации играют стейблкоины. Несмотря на их практичность, МВФ указывает на их уязвимость: их стабильность не гарантирована. Эксперты сравнивают их с инвестиционным фондом, который обещает вернуть вложения в полном объёме, однако такая гарантия ставится под сомнение, если у эмитента не хватает активов для обеспечения обязательств.
Что касается традиционных банков, Фонд рекомендует им не пасовать, а инвестировать в сервис и запускать собственные цифровые продукты. Однако главная опасность для них заключается не столько в исчезновении, сколько в возможном вытеснении со стороны технологических компаний, которые, получив доступ к данным о тратах клиентов, смогут предлагать более точечные и выгодные кредитные продукты.
МВФ также изучает футуристические концепции, такие как «i-money» (на примере криптовалюты Libra), которая сочетает в себе функции платёжного средства и ценной бумаги. Ключевая роль в формирующейся системе отводится центральным банкам, которые должны разработать правила игры для обеспечения стабильности. Оптимальным решением может стать гибридная модель: регуляторы обеспечат надёжность («бэкенд»), а частный сектор — инновации и клиентский сервис («фронтенд»). Такой симбиоз, по мнению Фонда, позволит сочетать доверие и эффективность.
ссылка на источник
Смотрите также
Глобальная «слепая зона»: почему регуляторы G20 видят в стейблкоинах системный риск во время кризисов
Качество резервов (их ликвидность и достаточность) – это лишь половина уравнения. Даже если эмитент честно отчитывается о своих активах, это не гарантирует, что местные регуляторы смогут оперативно получить данные, скоординировать действия
Регуляторы США объединяют усилия: CFTC и SEC запускают масштабную инициативу по защите розничных инвесторов на фоне рыночной турбулентности
В условиях растущей макроэкономической неопределенности CFTC выступает инициатором координированной кампании с ключевыми финансовыми ведомствами США. Цель совместного бюллетеня, приуроченного к Всемирной неделе инвесторов
Франция ужесточает налоговое давление на крипторынок: что означает новый «налог на выход» и как процедурный сбой меняет расклад сил
Инициатором изменений выступил депутат Николя Сансу. Комитет поддержал две ключевые меры, призванные закрыть «налоговые лазейки»:
HSBC и Ant Digital Technologies успешно протестировали систему автономных микроплатежей для ИИ-агентов
В рамках эксперимента ИИ-агент выполнил сквозной сценарий взаимодействия с цифровым сервисом: от его обнаружения и принятия решения об оплате до финального завершения транзакции
DTCC и Chainlink запускают Collateral AppChain: как $52 трлн традиционных активов меняют правила игры на стыке TradFi и блокчейна
Запуск платформы запланирован на первый квартал 2027 года. В ее основе ляжет среда выполнения Chainlink Runtime Environment (CRE), которая обеспечит бесшовную оркестрацию данных и взаимодействие между разрозненными финансовыми системами в режиме реального времени.