«Demat 2.0»: как Индия создает рынок капитала нового поколения на базе токенизации и цифровой рупии.
 Информационно-Аналитический Департамент | 7788.ru
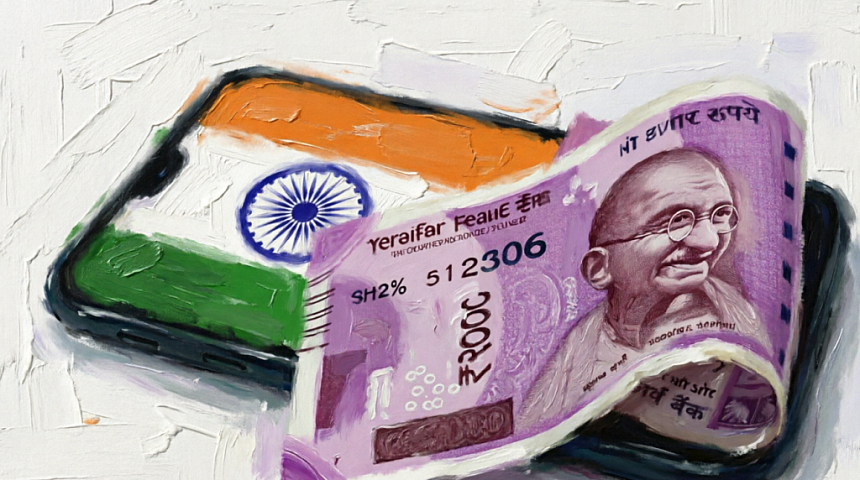
10 сентября 2026 года на фестивале Global Fintech Fest в Мумбаи Резервный банк Индии (RBI) и регулятор фондового рынка (SEBI) объявили о старте пилотного проекта Demat 2.0. Инициатива направлена на тестирование токенизации корпоративных облигаций и ускорение расчетов с применением блокчейна и оптовой цифровой рупии (e₹). По словам главы RBI Малхотры, этот шаг позиционирует Индию как надежного архитектора будущей глобальной финансовой системы.
Технологическая архитектура
- Вместо традиционных записей в депозитариях облигации выпускаются в виде цифровых токенов в распределенном реестре (DLT), который совместно ведут инфраструктурные институты. Ключевая инновация — интеграция этого реестра с оптовой цифровой валютой RBI через Единый рыночный интерфейс (UMI). Это обеспечивает атомарные расчеты: передача прав на токен-облигацию и перевод цифровой валюты происходят одновременно (в один момент), исключая временные разрывы. Как отметил глава SEBI Тухин Канта Пандей, смарт-контракты также берут на себя автоматизацию обслуживания долга (выплату купонов и погашение).
- REC Limited: ₹500 крор (7 сентября).
- L&T Limited: ₹500 крор (9 сентября).
- IIFL: ₹25 крор (9 сентября).
- Для инвесторов: Не требуются новые счета или повторное прохождение KYC. Достаточно активировать функцию Demat 2.0 в существующем аккаунте и подключить CBDC-кошелек.
- Регулирование: Юридический статус активов, права кредиторов, требования к рейтингам и раскрытию информации остаются неизменными. Индия заявляет, что стала первой страной, нативно интегрировавшей выпуск корпоративных облигаций на DLT в действующую регулируемую инфраструктуру.
- Будущее: Следующие этапы включают запуск вторичных торгов через RFQ-платформы (запрос котировок) и открытие доступа для розничных инвесторов.
Анализ Demat 2.0: Ключевые выводы
Инициатива представляет собой фундаментальную трансформацию рынков капитала, а не просто технический апгрейд.- Технологии: Атомарные расчеты (DvP) через цифровую валюту ЦБ (CBDC) в реальном времени полностью исключают риск контрагента. Смарт-контракты автоматизируют выплаты, резко снижая бэк-офисные издержки.
- Стратегия: Индия делает ставку на институциональный Web3 (связка DLT + CBDC), планируя экспортировать эту регулируемую модель странам Глобального Юга как альтернативу западным клиринговым системам.
- Влияние на рынок: Токенизация открывает путь к дробному владению, повышая ликвидность. Бесшовный переход (без нового KYC, на базе текущих Demat-счетов) минимизирует барьеры для инвесторов.
- Риски: Потенциальные ограничения масштабируемости DLT, уязвимости кода смарт-контрактов и критическая зависимость успеха от скорости внедрения цифровой рупии (e₹).
- Итог: Индия использует блокчейн для оптимизации под строгим надзором регуляторов, а не для его обхода. Успех пилота сделает страну мировым бенчмарком рынков капитала нового поколения.
Смотрите также
СПБ Биржа выходит на крипторынок: гонка инфраструктур и новые правила игры до конца 2026 года
Площадка формирует перечень доступных криптовалют с учетом требований законодательства и Банка России. При выборе инструментов биржа будет учитывать их ликвидность, также площадка будет ориентироваться на интерес участников рынка.
Криптобиржам ЕС дали 3 месяца на отказ от «серых» стейблкоинов: новые жесткие указания ESMA
Регулятор требует блокировать любой новый доступ к таким активам для пользователей из ЕС, оставляя лишь ограниченные возможности для вывода уже имеющихся средств под строгим контролем национальных органов.
Tether и Нацбанк Казахстана берут курс на токенизацию и создание тенге-стейблкоина в «Криптогороде» Алатау
Tether, эмитент стейблкоина USDT, подписал Меморандум о взаимопонимании (MoU) с Национальным банком Казахстана (NBK) и Городской администрацией Алатау (ACA). Три стороны изучат стейблкоин, привязанный к казахстанскому тенге, и разработают пилотный проект токенизации активов в Алатау
Парадокс Восточной Азии: $1,2 трлн криптоэкономики на фоне запретов и регуляторного хаоса
Несмотря на многолетний запрет, криптоэкономика материкового Китая оценивается минимум в $176,3 млрд. Главным индикатором этого «теневого» рынка стала взрывная активность в сегменте P2P-переводов стейблкоинов
Деньги из-за стейблкоинов не исчезают из банков, просто они переходят в другие руки. Но для банков это риск, из-за которого они вынуждены делать кредиты дороже для всех остальных
Распространенный миф гласит, что покупка стейблкоинов выводит доллары из банковской системы. На практике деньги не исчезают, но меняют «статус». Розничный депозит клиента трансформируется в оптовый счет на балансе эмитента (например, Circle).