Модульная интеграция вместо сверхцентра: как БРИКС выстроит трансграничные платежи
 Информационно-Аналитический Департамент | 7788.ru
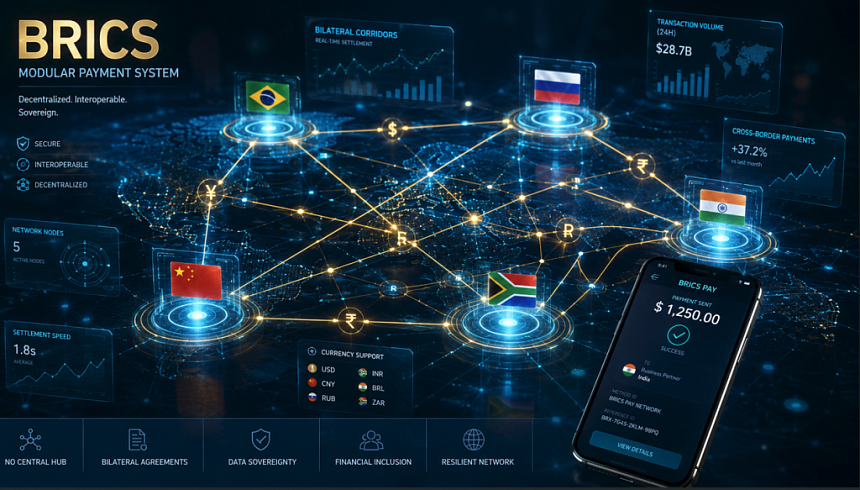
Отказ от доллара и поиск альтернатив SWIFT заставили страны БРИКС задуматься над созданием собственной платежной инфраструктуры. Однако вместо амбициозного создания «валюты БРИКС» или единого наднационального банка эксперты предлагают более гибкий путь. Как будут проходить трансграничные расчеты в будущем, выяснили аналитики «Ведомостей», фонда «Росконгресс», Финансового университета, А7, Института Гайдара и ВАВТ.
Вместо создания новых систем эксперты предлагают использовать уже работающие национальные платежные сети. Расчеты идут напрямую между банками в валютах стран, конвертацию делают маркетмейкеры, а для больших объемов торговли вводятся упрощенные схемы взаимозачета (неттинг) и пулы ликвидности. Экспертное сообщество выделило четыре базовых сценария развития трансграничных расчетов в БРИКС. Каждый из них имеет свои плюсы, минусы и скрытые риски.
👉🏻 Подробнее ссылка на источник «Ведомости» и Фонд Росконгресс
- Сценарий 1. «Прагматичный базис»: эволюция национальных систем Самый реалистичный на текущем этапе путь — сохранение национальных платежных систем и банковских сетей. Расчеты идут по двусторонним корсчетам или через назначенные банки в нацвалютах. Как это работает: Вместо создания нового «супербанка» страны договариваются об общем техническом языке. Внедряется единый каталог участников, стандарт ISO 20022, базовые правила KYC (знай своего клиента) и маршрутизации. За обеспечение ликвидности отвечают маркетмейкеры. Плюс: Быстрый старт без необходимости ломать существующие банковские уклады.
- Сценарий 2. «Цифровой мост»: многосторонняя платформа CBDC Технологически продвинутый вариант, предполагающий использование оптовых цифровых денег центробанков (CBDC) или токенов на базе распределенных реестров (DLT). Как это работает: Расчеты идут 24/7 по принципу «платеж против платежа» (PVP), что синхронизирует транзакции и исключает риски неисполнения обязательств. Минус: Требует колоссальной бюрократической и технической координации. Центробанкам придется договориться о правилах доступа, хранении данных и, главное, о совместном обеспечении ликвидности, что в условиях разных экономик крайне сложно.
- Сценарий 3. «Частная инициатива»: стейблкоины и токенизированные депозиты Передача части функций регулируемому частному цифровому слою. Корпорации используют токенизированные депозиты и стейблкоины для мгновенных круглосуточных расчетов и смарт-контрактов. Главная ловушка: Сегодня 98% рынка стейблкойнов номинировано в долларах США (USDT, USDC). Использование этого сценария без жесткого госрегулирования может привести к скрытой «ре-долларизации» экономики БРИКС и усилению зависимости от эмитентов, чьи резервы и правовой статус находятся в серой зоне.
- Сценарий 4. «Лоскутное одеяло»: сеть двусторонних коридоров Страны и банки создают собственные шлюзы и каналы под каждую конкретную пару стран (например, отдельный коридор для России и Индии, другой — для Китая и Бразилии). Плюс: Позволяет быстро запускать точечные решения в обход санкций. Минус: При масштабировании система захлебнется. Разные форматы, активы и правовые режимы дробят ликвидность и создают огромный «технологический долг».
Аналитический разбор: 5 ключевых выводов о платежах в БРИКС
Исследование показывает переход от политических лозунгов к экономической реальности. Главные тренды:- Крах мифа о «валюте БРИКС». Создание аналога евро невозможно из-за радикальных различий в экономиках стран блока. Модульная интеграция без единого центра признана единственным путем, не требующим уступок суверенитетом.
- Ликвидность важнее технологий. Даже самые продвинутые IT-решения (вроде ISO 20022) бесполезны без реальной ликвидности в нацвалютах. Без маркетмейкеров и пулов, позволяющих конвертировать и тратить полученные средства, платежная система останется «пустой трубой».
- Угроза «крипто-долларизации». Использование долларовых стейблкоинов (USDT/USDC) для обхода санкций несет макроэкономические риски, фактически поддерживая гегемонию доллара в цифровой форме. Ответом должно стать создание жестко регулируемых суверенных стейблкоинов на базе CBDC.
- От двусторонних коридоров к многостороннему клирингу. Текущие парные расчеты (например, рубль-рупия) ведут к торговым дисбалансам и накоплению невостребованных валют. Необходим переход к многосторонней системе, позволяющей тратить профицит одной страны на импорт из третьей.
- Неочевидное усиление роли юаня. В отсутствие единой валюты доминирующим активом блока объективно становится китайский юань. Он де-факто станет «якорем» для ценообразования и резервов, а цифровые платформы будут опираться на китайскую инфраструктуру.
👉🏻 Подробнее ссылка на источник «Ведомости» и Фонд Росконгресс
Смотрите также
СПБ Биржа выходит на крипторынок: гонка инфраструктур и новые правила игры до конца 2026 года
Площадка формирует перечень доступных криптовалют с учетом требований законодательства и Банка России. При выборе инструментов биржа будет учитывать их ликвидность, также площадка будет ориентироваться на интерес участников рынка.
Криптобиржам ЕС дали 3 месяца на отказ от «серых» стейблкоинов: новые жесткие указания ESMA
Регулятор требует блокировать любой новый доступ к таким активам для пользователей из ЕС, оставляя лишь ограниченные возможности для вывода уже имеющихся средств под строгим контролем национальных органов.
Tether и Нацбанк Казахстана берут курс на токенизацию и создание тенге-стейблкоина в «Криптогороде» Алатау
Tether, эмитент стейблкоина USDT, подписал Меморандум о взаимопонимании (MoU) с Национальным банком Казахстана (NBK) и Городской администрацией Алатау (ACA). Три стороны изучат стейблкоин, привязанный к казахстанскому тенге, и разработают пилотный проект токенизации активов в Алатау
Парадокс Восточной Азии: $1,2 трлн криптоэкономики на фоне запретов и регуляторного хаоса
Несмотря на многолетний запрет, криптоэкономика материкового Китая оценивается минимум в $176,3 млрд. Главным индикатором этого «теневого» рынка стала взрывная активность в сегменте P2P-переводов стейблкоинов
Деньги из-за стейблкоинов не исчезают из банков, просто они переходят в другие руки. Но для банков это риск, из-за которого они вынуждены делать кредиты дороже для всех остальных
Распространенный миф гласит, что покупка стейблкоинов выводит доллары из банковской системы. На практике деньги не исчезают, но меняют «статус». Розничный депозит клиента трансформируется в оптовый счет на балансе эмитента (например, Circle).