Банк России обрисовал контуры денежно-кредитной политики на 2027–2029 годы: курс на постепенную нормализацию
 Информационно-Аналитический Департамент | 7788.ru
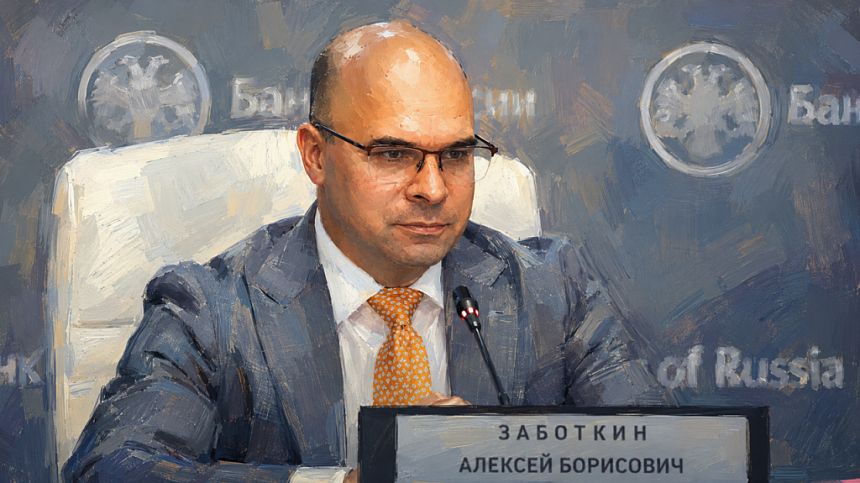
31 августа 2026 года Банк России представил проект «Основных направлений единой государственной денежно-кредитной политики на 2027 год и период 2028–2029 годов». Документ базируется на курсе фискальной консолидации: регулятор исходит из поэтапного снижения структурного первичного дефицита федерального бюджета с 2% ВВП в 2026 году до 1% в 2027-м, 0,5% в 2028-м и полного его устранения к 2029 году.
Банк России опубликовал проект Основных направлений единой государственной денежно-кредитной политики (ДКП) на 2027–2029 годы. Документ был представлен на пресс-конференции первым зампредом ЦБ Алексеем Заботкиным. Регулятор дал понять, что жесткая монетарная политика текущих лет должна обеспечить возвращение инфляции к целевому уровню в 4% уже в 2027 году, после чего станет возможным планомерное снижение ключевой ставки.
👉🏻 Ссылка на источник Банк России 31 августа 2026
Макроэкономический прогноз: базовый сценарий
В основу документа положен базовый сценарий, который предполагает следующее развитие событий:- Инфляция: Замедление до 6,0–7,0% по итогам 2026 года и достижение целевого уровня в 4% в 2027 году с последующей стабилизацией вблизи этой отметки.
- Ключевая ставка: Среднегодовые значения прогнозируются на уровне 10,5–12,5% в 2027 году, 8,0–9,0% в 2028 году и 7,5–8,5% в 2029 году.
- Экономический рост: После околонулевой динамики ВВП в 2026 году ожидается ускорение темпов роста до 1,5–2,5% ежегодно в период 2027–2029 годов.
Сценарный анализ: страховка от шоков
Помимо базового, ЦБ разработал три альтернативных сценария (дезинфляционный, проинфляционный и рисковый), которые учитывают вариативность бюджетной политики, конъюнктуры рынков труда, инфляционных ожиданий, цен на экспорт и геополитики. Во всех случаях главная цель ДКП остается неизменной – возврат инфляции к 4%.- Проинфляционный сценарий: Средняя ставка в 2027 году составит 13–15%. Регулятор трактует это не как возврат к экстремальным значениям, а как необходимость длительной паузы в смягчении политики.
- Рисковый сценарий: Ставка может достигнуть 19–21% в 2027 году. Это реакция на масштабный внешний шок: глобальный кризис, резкое замедление экономики Китая и падение экспортных доходов РФ. Примечательно, что эти уровни сопоставимы со ставками, наблюдавшимися в 2024–2025 годах.
Ключевые тезисы Алексея Заботкина
На пресс-конференции первый зампред ЦБ акцентировал внимание на нескольких важных аспектах:- Ограниченность пространства для маневра: Высокие инфляционные ожидания населения и бизнеса сужают возможности для снижения ставки. Это ограничение уже проявилось в решениях июльского цикла.
- Вероятность сценариев: Проинфляционный сценарий является наиболее вероятным среди альтернативных, однако базовый сценарий по-прежнему оценивается регулятором как более вероятный, чем все альтернативы вместе взятые.
- Бюджетная консолидация: Прогноз опирается на планомерное снижение структурного первичного дефицита бюджета: с 2% ВВП в 2026 году до 1% в 2027-м, 0,5% в 2028-м и полного сведения к нулю в 2029 году.
- Топливный фактор: Ситуация на рынке топлива уже учтена в текущих решениях по ДКП и будет мониториться в дальнейшем.
- Прогноз курса рубля: ЦБ не планирует публиковать прогноз обменного курса рубля в ближайшее время, возможность возврата к этой практике будет рассмотрена не ранее 2028 года.
- Техническое изменение: С начала 2027 года решения по ключевой ставке будут вступать в силу по средам, а не по понедельникам, что лучше синхронизируется с недельными циклами ликвидности.
Аналитический комментарий
Опубликованный проект Основных направлений ДКП посылает рынку умеренно позитивный, но осторожный сигнал. Регулятор четко дает понять, что пик жесткости денежно-кредитной политики, вероятно, уже пройден или будет пройден в ближайшее время, и в среднесрочной перспективе (с 2027 года) начнется фаза постепенной нормализации.- 1. Ставка на фискальную дисциплину Прогноз ЦБ критически зависит от выполнения правительством заявленных параметров бюджетного правила. Снижение структурного первичного дефицита с 2% до 0% ВВП за три года – это амбициозная задача. Если бюджетная импульсация сохранится на текущем уровне, базовый сценарий автоматически трансформируется в проинфляционный, что означает «higher for longer» (высокие ставки на более длительный срок) на уровне 13–15%.
- 2. Борьба с инфляционными ожиданиями Заявление Заботкина о том, что пространство для снижения ставки уже сократилось из-за инфляционных ожиданий, является прямым предупреждением для рынка. ЦБ дает понять, что не будет спешить со смягчением, даже если инфляция формально начнет замедляться. Регулятору потребуется увидеть устойчивый сдвиг в поведении потребителей и бизнеса, готовых откладывать потребление и инвестировать в длинные активы.
- 3. Рисковый сценарий как «черный лебедь» Упоминание диапазона 19–21% на 2027 год не стоит трактовать как базовый прогноз. Это стресс-тест, показывающий, что у ЦБ есть инструментарий и готовность действовать решительно в случае внешнего коллапса. Для рынка это означает, что долгосрочные облигации (ОФЗ) содержат в себе премию за риск, но вероятность реализации этого сценария регулятор оценивает как низкую.
- 4. Отказ от прогнозирования курса рубля Решение не публиковать прогноз курса до 2028 года логично в условиях высокой волатильности и структурной трансформации экономики. Любая официальная цифра в текущих условиях могла бы быть воспринята рынком как ориентир или, наоборот, стать источником спекуляций, если реальность сильно отклонится от прогноза.
Выводы для инвесторов и бизнеса
- Для долгового рынка: Траектория снижения ставок (до 10,5–12,5% в 2027 году) создает фундамент для роста цен на длинные ОФЗ, однако волатильность сохранится до тех пор, пока инфляция не закрепится вблизи 4%.
- Для реального сектора: Дороговизна заемных средств сохранится как минимум до конца 2026 года. Бизнесу следует закладывать в финансовые модели стоимость капитала на уровне не ниже 12–14% на горизонте ближайших двух лет.
- Для населения: Высокие ставки по депозитам останутся привлекательным инструментом сбережения еще как минимум год, что также поможет ЦБ охлаждать потребительский спрос и снижать инфляционные ожидания.
👉🏻 Ссылка на источник Банк России 31 августа 2026
Смотрите также
СПБ Биржа выходит на крипторынок: гонка инфраструктур и новые правила игры до конца 2026 года
Площадка формирует перечень доступных криптовалют с учетом требований законодательства и Банка России. При выборе инструментов биржа будет учитывать их ликвидность, также площадка будет ориентироваться на интерес участников рынка.
Криптобиржам ЕС дали 3 месяца на отказ от «серых» стейблкоинов: новые жесткие указания ESMA
Регулятор требует блокировать любой новый доступ к таким активам для пользователей из ЕС, оставляя лишь ограниченные возможности для вывода уже имеющихся средств под строгим контролем национальных органов.
Tether и Нацбанк Казахстана берут курс на токенизацию и создание тенге-стейблкоина в «Криптогороде» Алатау
Tether, эмитент стейблкоина USDT, подписал Меморандум о взаимопонимании (MoU) с Национальным банком Казахстана (NBK) и Городской администрацией Алатау (ACA). Три стороны изучат стейблкоин, привязанный к казахстанскому тенге, и разработают пилотный проект токенизации активов в Алатау
Парадокс Восточной Азии: $1,2 трлн криптоэкономики на фоне запретов и регуляторного хаоса
Несмотря на многолетний запрет, криптоэкономика материкового Китая оценивается минимум в $176,3 млрд. Главным индикатором этого «теневого» рынка стала взрывная активность в сегменте P2P-переводов стейблкоинов
Деньги из-за стейблкоинов не исчезают из банков, просто они переходят в другие руки. Но для банков это риск, из-за которого они вынуждены делать кредиты дороже для всех остальных
Распространенный миф гласит, что покупка стейблкоинов выводит доллары из банковской системы. На практике деньги не исчезают, но меняют «статус». Розничный депозит клиента трансформируется в оптовый счет на балансе эмитента (например, Circle).