Ломбарды под новым надзором: зачем ЦБ передает контроль над рынком саморегулируемым организациям
 Информационно-Аналитический Департамент | 7788.ru
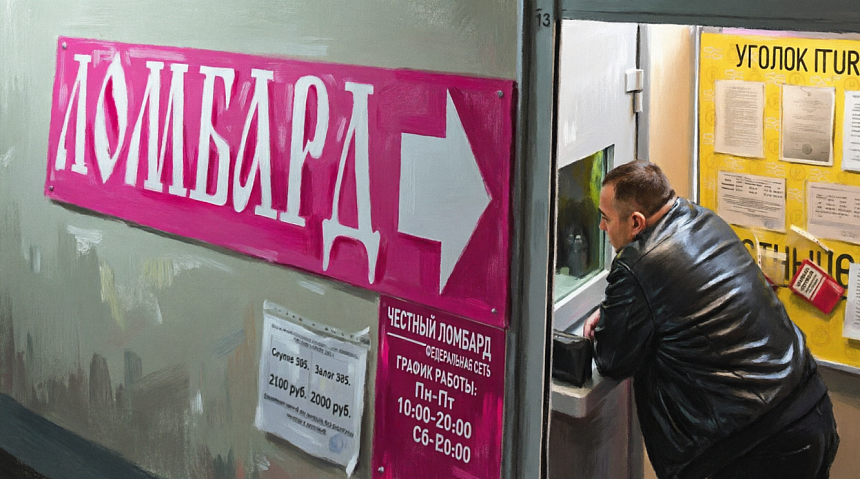
Банк России планирует передать часть функций по регулированию и надзору за ломбардами саморегулируемым организациям (СРО). Эта инициатива закреплена в проекте «Основных направлений развития финансового рынка» на 2026 год и период 2027–2028 годов. Однако участники рынка встречают реформу скептически, опасаясь роста издержек, двойного регулирования и ухода бизнеса в тень.
На сегодняшний день ломбарды находятся в прямом подчинении Банка России: ЦБ проверяет отчетность и применяет санкции за нарушения. В то же время микрофинансовые организации (МФО) и кредитные потребительские кооперативы (КПК) уже успешно перешли под надзор СРО. Расширение этой модели на ломбардный сегмент назревало давно: это позволит ЦБ высвободить административные ресурсы для контроля более системно значимых процессов.
👉🏻 Подробнее ссылка на источник "Деловой Петербург" 01.10.2026
- Согласно замыслу регулятора, СРО возьмут на себя первичный прием жалоб от клиентов, оперативную проверку фактов нарушений, а также станут «единым окном» для доведения нормативных актов ЦБ до участников рынка и сбора обратной связи. Кроме того, СРО обязаны аккумулировать и предоставлять рынку финансовую аналитику.
- Реализацию механизма планируется начать не ранее 2029 года. ЦБ готов допустить на этот рынок не более трех СРО (предположительно две московские и одна из Свердловской области) на базе уже существующих объединений. Под крыло СРО, вероятно, перейдут ломбарды с годовым оборотом до 200 млн рублей, тогда как крупные игроки останутся под прямым контролем регулятора.
Рынок: «Больше против, чем за»
- Несмотря на благие намерения, отрасль воспринимает реформу в штыки. В Национальном объединении ломбардов указывают, что рынок и так испытывает колоссальное регуляторное давление, что ведет к его консолидации. Введение обязательного платного членства в СРО лишь увеличит операционные расходы, выталкивая мелкие и средние компании либо в объятия крупных игроков, либо в теневой сектор.
- «Рынок и так находится под полным контролем регулятора. Создание СРО лишь увеличит число теневых игроков, фактически лишив ЦБ контроля над частью рынка», – отмечают в объединении. Крупные участники, такие как Санкт-Петербургский городской ломбард, также не видят преимуществ: им все равно придется отчитываться перед ЦБ, а значит, реформа обернется лишь двойным регулированием.
Цена вопроса и удар по потребителю
Финансовая модель будущих СРО пока не утверждена, но оценки варьируются от умеренных до жестких:- Мягкий сценарий: взнос исходя из бюджета СРО (от 30 млн руб. в год), что составит около 17–34 тыс. рублей в год с одного юридического лица.
- Жесткий сценарий: 15–20 тыс. рублей ежемесячно с каждой точки продаж.
- Любые дополнительные издержки бизнеса будут переложены на плечи потребителей. Поскольку ЦБ жестко ограничивает верхнюю границу процентной ставки, ломбарды будут вынуждены компенсировать расходы иными путями: отменой дисконтных программ, занижением оценочной стоимости залога, сокращением сроков выкупа или отказом от открытия новых точек.
Мнение экспертов
- Елена Стратьева, директор СРО «Мир»: Перевод действующих ассоциаций в статус СРО логичен, но требует масштабной инфраструктурной перестройки и инвестиций в системы контроля. Не исключено, что на этот рынок придут уже состоявшиеся СРО из смежных финансовых сегментов, для которых адаптация процессов будет проще.
- Мария Поспелова, председатель Ассоциации развития ломбардов: Единственные плюсы – потенциальное снижение числа административных штрафов и возможность лоббировать изменения. Однако минусы – рост расходов и ответственность – перевешивают. Ломбарды и так являются одним из самых безопасных финансовых институтов, и введение дополнительных барьеров при стагнирующих доходах выглядит неестественно.
Аналитический разбор инициативы ЦБ РФ
- Передача надзора за ломбардами в СРО – это классический кейс «перекладывания регуляторной нагрузки», который имеет как системные обоснования, так и серьезные скрытые риски.
-
Истинные мотивы регулятора. Банк России стремится к оптимизации своих ресурсов. Прямой надзор за тысячами мелких субъектов (1,7 тыс. ломбардов, множество точек продаж) требует огромных административных затрат. Передав рутинный мониторинг, работу с жалобами и первичный сбор аналитики в СРО, ЦБ сможет сфокусироваться на макропруденциальном надзоре и борьбе с системными рисками. Ломбарды с оборотом свыше 200 млн руб. останутся под прямым контролем, что логично: системно значимые игроки не должны выводиться из-под прямого надзора.
-
Уязвимость финансовой модели СРО. Главная слабость инициативы – математика. Опыт СРО в сфере МФО показывает, что модель работает только при большой массе участников. Ломбардный рынок мал, сильно консолидирован и находится в стагнации. Если в СРО войдет только часть игроков (например, мелкие), чтобы покрыть расходы на содержание аппарата СРО (от 30 млн руб. в год), взносы для каждого участника станут неподъемными. Это создает порочный круг: высокие взносы → выход участников из СРО или закрытие бизнеса → нарушение порога в 26% → роспуск СРО (как это уже случилось в секторе МФО).
-
Парадокс теневизации рынка. ЦБ хочет навести порядок и искоренить «псевдоломбарды» (скупки, работающие под вывеской ломбарда). Однако на практике введение дополнительного платного барьера в виде членства в СРО ударит именно по легальным средним и мелким игрокам. Теневые скупки просто проигнорируют требование вступать в СРО, продолжив работать нелегально. В результате регулятор получит обратный эффект: легальный рынок сожмется, а теневой – вырастет, что усложнит общий надзор.
Последствия для конечного потребителя. Поскольку ломбарды не имеют возможности повысить процентную ставку (действует жесткий лимит ЦБ), они будут оптимизировать маржинальность за счет других параметров. Клиенты столкнутся с:
- Снижением суммы выдачи под залог (занижение оценочной стоимости).
- Ужесточением условий выкупа (сокращение льготного периода).
- Отменой маркетинговых программ и закрытием точек в малых городах или спальных районах, где рентабельность и так минимальна.
Прогноз развития событий. Реформа, скорее всего, будет реализована, но в смягченном виде. Вероятный сценарий:
- ЦБ позволит создать 1–2 СРО на базе крупнейших текущих ассоциаций ломбардов.
- Будет введен длительный переходный период (до 2029–2030 гг.), чтобы дать рынку время на адаптацию.
- Крупные игроки будут лоббировать сохранение прямого подчинения ЦБ или минимальные взносы, в то время как мелкие игроки начнут массовую консолидацию (продажу бизнесов крупным сетям) для распределения возросшей регуляторной нагрузки.
👉🏻 Подробнее ссылка на источник "Деловой Петербург" 01.10.2026
Смотрите также
Живой процессор: как работают биокомпьютеры, что они уже умеют и где их предел
Биокомпьютер — вычислительная система, в которой обработку информации выполняют биологические объекты: молекулы, живые клетки или сети нейронов. Вместо переключения транзисторов используются химические реакции, работа генетических регуляторов..
Банк России повысит пороги для отнесения брокеров и УК к крупным игрокам
Как отметили в Банке России, пересмотр диапазонов позволит снизить административное давление на компании, которые не занимают значимой доли рынка и не создают существенных рисков для финансовой стабильности, сохранив при этом фокус надзора на системно значимых игроках.
Коллекторский рынок: конец эпохи «легких денег» и иллюзий
Мелкие и средние ПКО столкнулись с непреодолимыми барьерами. Первый - стоимость фондирования. При ключевой ставке в районе 20% банковские кредиты для малых компаний стали запретительно роскошью. Лидеры рынка решили эту проблему через публичный рынок облигаций..
Зарплаты только на карту и налог на переводы: ЛДПР готовит новый законопроект для мигрантов
Как заявил лидер партии Леонид Слуцкий, в ближайшее время в Госдуму будет внесен законопроект, обязывающий работодателей выплачивать зарплаты иностранным гражданам только в безналичной форме
Со следующего года наследникам будут поступать деньги с единого налогового счета умершего
С 1 января 2027 года вступает в силу федеральный закон № 170-ФЗ, который автоматизирует переход прав и обязанностей по Единому налоговому счету (ЕНС) умершего к его наследникам. После поступления в ФНС данных о выдаче свидетельства о наследстве