Налоговый пресс и дорогие деньги: почему банки ждут ухудшения качества кредитов малому бизнесу
 Информационно-Аналитический Департамент | 7788.ru
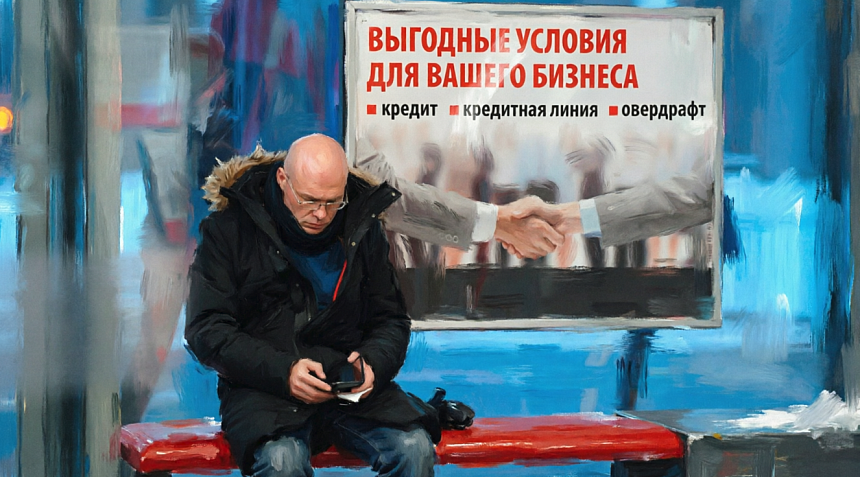
Казалось бы, главная проблема банков сегодня — высокая ключевая ставка. Однако риск-менеджеры думают иначе. По данным опроса «Б1» (цитируют «Ведомости»), 63% участников рынка ожидают ухудшения качества кредитного портфеля МСБ, и главной угрозой они называют не стоимость денег, а резкий рост налоговой нагрузки. В исследовании приняли участие руководители 39 банков, на которые приходится 94% активов сектора.
Три четверти (75%) опрошенных экспертов считают увеличение налогового бремени ключевым фактором, который негативно скажется на кредитном портфеле МСБ в текущем году. Это прямое следствие масштабных изменений в налоговом законодательстве, вступивших в силу с 1 января 2026 года:
- Базовая ставка НДС повышена с 20% до 22% (льгота в 10% сохранена лишь для социально значимых товаров и услуг).
- Порог дохода, освобождающий бизнес на УСН и патенте от уплаты НДС, снижен в три раза – с 60 млн до 20 млн рублей.
- Отменены пониженные страховые тарифы (15%) для большинства малых и средних предприятий; теперь они действуют только для компаний из утвержденного правительством перечня «приоритетных отраслей».
Уязвимость малого бизнеса
Аналитики подчеркивают, что малый бизнес значительно острее реагирует на снижение потребительского спроса, чем крупные корпорации. Этот фактор риска отметили 47% банкиров применительно к МСБ (против 31% для корпоративного сегмента). При этом малые заемщики оказались более устойчивы к прямым последствиям санкций и цепочкам неплатежей контрагентов: эти риски выделили лишь 31% и 41% респондентов соответственно.Общая картина банковских рисков
- Для других сегментов прогнозы выглядят более оптимистично. Рост кредитных рисков в корпоративном портфеле ожидают 48% банкиров (еще 43% уверены, что ситуация останется стабильной). В розничном кредитовании ухудшения качества портфеля опасаются лишь 26% участников опроса, а 22% даже рассчитывают на его улучшение.
- Тем не менее, кредитный риск остается главной головной болью для всего банковского сектора: 85% участников опроса оценивают его как высокий или наиболее значимый (рост на 10 п.п. за год). На втором месте – риски информационной безопасности (59%), далее следуют риски ликвидности и фондирования (52%), процентный риск банковской книги (51%) и сбои в ИТ-системах (48%). Интересно, что значимость геополитических рисков в глазах банкиров резко снизилась – теперь на них указывают лишь 26% опрошенных.
- Тревога неравномерна: сильнее всего за качество активов переживают крупные игроки (83% системно значимых банков и 80% кредитных организаций с активами свыше 500 млрд рублей), тогда как среди малых банков эту озабоченность разделяют 53%.
Макроэкономический контекст и давление на прибыль
- Данные Центрального банка подтверждают охлаждение рынка: по состоянию на 1 июля, объем кредитования субъектов МСП (без учета застройщиков и кредитов свыше 8 млрд рублей) составил 6,5 трлн рублей, сократившись на 5,5% в годовом выражении.
- Эта динамика отражает сложный переходный период в денежно-кредитной политике. Несмотря на то, что с июля 2025 года ЦБ снизил ключевую ставку с 20% до текущих 14% годовых, стоимость фондирования для банков падает медленнее рыночных ожиданий. На фоне растущей просрочки (особенно в рознице и ряде корпоративных сегментов) кредитные организации вынуждены активно досоздавать резервы, что оказывает прямое давление на их капитал и чистую прибыль.
Смотрите также
Живой процессор: как работают биокомпьютеры, что они уже умеют и где их предел
Биокомпьютер — вычислительная система, в которой обработку информации выполняют биологические объекты: молекулы, живые клетки или сети нейронов. Вместо переключения транзисторов используются химические реакции, работа генетических регуляторов..
Банк России повысит пороги для отнесения брокеров и УК к крупным игрокам
Как отметили в Банке России, пересмотр диапазонов позволит снизить административное давление на компании, которые не занимают значимой доли рынка и не создают существенных рисков для финансовой стабильности, сохранив при этом фокус надзора на системно значимых игроках.
Коллекторский рынок: конец эпохи «легких денег» и иллюзий
Мелкие и средние ПКО столкнулись с непреодолимыми барьерами. Первый - стоимость фондирования. При ключевой ставке в районе 20% банковские кредиты для малых компаний стали запретительно роскошью. Лидеры рынка решили эту проблему через публичный рынок облигаций..
Зарплаты только на карту и налог на переводы: ЛДПР готовит новый законопроект для мигрантов
Как заявил лидер партии Леонид Слуцкий, в ближайшее время в Госдуму будет внесен законопроект, обязывающий работодателей выплачивать зарплаты иностранным гражданам только в безналичной форме
Со следующего года наследникам будут поступать деньги с единого налогового счета умершего
С 1 января 2027 года вступает в силу федеральный закон № 170-ФЗ, который автоматизирует переход прав и обязанностей по Единому налоговому счету (ЕНС) умершего к его наследникам. После поступления в ФНС данных о выдаче свидетельства о наследстве