Цифровой рубль под давлением: банкиры предупреждают о потере миллиардов и оттоке ликвидности
 Информационно-Аналитический Департамент | 7788.ru
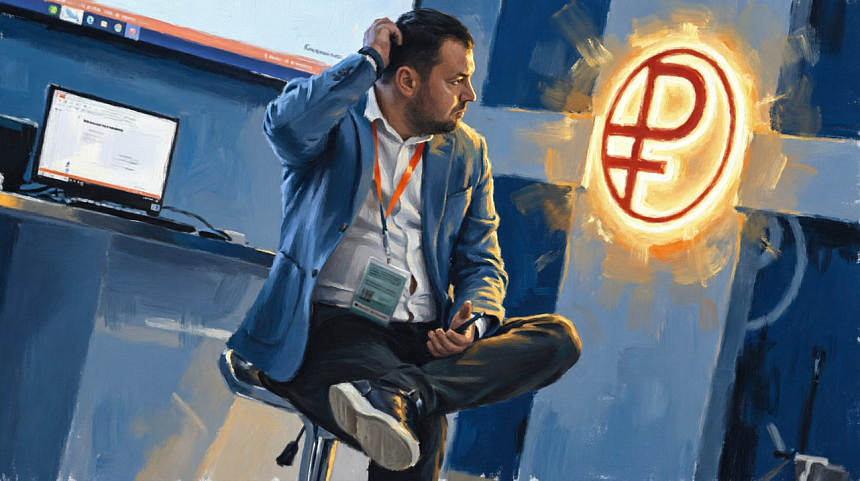
С осени 2026 года крупнейшие банки и платежные игроки страны будут вынуждены открыть клиентам доступ к цифровому рублю, а торговые сети — принимать его наравне с обычными деньгами. Однако чем дальше заходит эксперимент, тем громче звучат голоса банков, указывающих на теневую сторону инициативы. Свежий анализ Национального рейтингового агентства (НРА) рисует не самую радужную картину: внедрение цифрового рубля грозит ощутимо поджать банковскую маржу и превратить окупаемость затрат в затяжную историю.
Дополнительным фактором давления становится отток пассивов. Несмотря на лимит пополнения цифрового кошелька в 300 тыс. рублей в месяц, аналитики прогнозируют, что за пять лет из банков может уйти не менее 10% средств физических лиц. Учитывая, что объем средств на счетах граждан к середине 2026 года превысил 67 трлн рублей, ежегодный отток может достичь 1–1,5 трлн рублей. Это неизбежно повысит стоимость фондирования для банков и окажет давление на их чистую процентную маржу.
👉🏻 Подробнее ссылка на источник
Сценарии развития:
- от скепсиса к осторожному оптимизму НРА разработало три сценария проникновения цифрового рубля. На горизонте 5–7 лет его доля в безналичных расчетах может составить от 5% (консервативный) до 30% (оптимистичный), при этом наиболее вероятным считается базовый сценарий (15–24%).
- Однако в краткосрочной перспективе крупные игроки не ожидают резких изменений. В Сбербанке открыто заявляют об отсутствии «явного органического интереса» к инструменту со стороны клиентов, отмечая, что для финансового сектора это скорее минус, так как средства изымаются из оборота банков. В ВТБ также успокаивают рынок, указывая, что на старте объемы переводов будут ограниченными, и прямого давления на ликвидность с сентября не предвидится.
- Цена внедрения и ловушка окупаемости Интеграция с платформой ЦБ требует от банков единовременных затрат в размере от 100 до 300 млн рублей. Для небольших кредитных организаций это создает зону повышенного риска: при средней комиссии за оплату в 0,1% банку необходимо провести платежей на 10 млрд рублей, чтобы просто отбить первоначальные вложения, что может занять не один год. Малым банкам придется полагаться на «коробочные» IT-решения или партнерские модели. Крупные банки, в свою очередь, рассчитывают компенсировать издержки за счет смарт-контрактов и казначейских сервисов для госрасчетов.
Красные флаги:
- бюджетные выплаты и опыт Китая Эксперты рынка указывают на два критических фактора риска. Во-первых, если государство примет решение перевести на цифровой рубль выплату зарплат бюджетникам и пенсий, потери банков станут «крайне болезненными», считает глава Ассоциации участников рынка электронных денег Виктор Достов. Во-вторых, международный опыт внушает осторожность: как отмечает Роман Прохоров из ассоциации «Финантовые инновации», даже масштабные стимулы (включая «вертолетные деньги») не помогли Китаю добиться значимой доли операций с цифровым юанем в первые годы его существования.
- В Банке России, тем не менее, сохраняют оптимизм, подчеркивая, что цифровой рубль – это не только расходы, но и возможность для банков создавать новые инновационные сервисы, хотя и признают, что банки по-прежнему будут мотивировать клиентов использовать традиционные карты и pay-сервисы.
Краткий аналитический разбор: Цифровой рубль и банки
- Конфликт интересов (ЦБ vs Банки). ЦБ стремится к прозрачности и дешевым госрасчетам, но для банков это прямая конкуренция. Регулятор забирает дешевые розничные пассивы и транзакции, лишая банки доходов от эквайринга и кредитования.
- Удар по марже и консолидация. Отток до 10% пассивов (1–1,5 трлн руб. в год) повысит стоимость фондирования и сожмет чистую процентную маржу. Высокие затраты на интеграцию (100–300 млн руб.) станут фатальными для мелких банков, что ускорит их поглощение крупными игроками.
- Принуждение вместо спроса. Обязательства банков и ритейлеров с 2026 года не гарантируют популярности инструмента. Без реальных стимулов для людей (кэшбэк, бонусы) спрос останется искусственным. Опыт Китая показывает: технологии недостаточно, нужны экономические выгоды для пользователя.
- Скрытый риск соцвыплат. Если государство переведет на «цифру» зарплаты и пенсии, потери банков многократно вырастут. Массовое прохождение соцвыплат через кошельки ЦБ (в обход банковских счетов) кардинально изменит ликвидность всей банковской системы.
- Тактика выживания. Банки выберут два пути: защитный — удержание клиентов через свои экосистемы и программы лояльности; адаптационный — заработок на B2B-сервисах (смарт-контракты, эскроу, расчеты с госзаказчиками).
👉🏻 Подробнее ссылка на источник
Смотрите также
Росфинмониторинг берет крипторынок под тотальный контроль: новые пороги, лимиты для банков и расширенные полномочия ЦБ
Изначально пакет законов планировалось ввести в действие с 1 июля, однако из-за сложностей согласования в Госдуме сроки сдвинулись. По последним оценкам регуляторов, вступление норм в силу может быть перенесено на 1 сентября.
Стратегический разворот: почему НРД вышел из реестра операторов систем выпуска ЦФА
Банк России вывел АО «Национальный расчетный депозитарий» (НРД) из реестра операторов информационных систем (ОИС), предназначенных для выпуска цифровых финансовых активов (ЦФА). Соответствующее решение регулятор принял по собственному ходатайству депозитария.
Греф предложил масштабную приватизацию как инструмент борьбы с дефицитом бюджета
Текущая фискальная политика демонстрирует обратный тренд. В пояснительной записке к проекту федерального бюджета на 2027–2029 годы, внесенному в Госдуму, поступления от продажи федерального имущества оценены в символические суммы: 3 млрд рублей в 2027 году
Меньше текста, больше смысла: в России хотят перенести рекламные дисклеймеры в интернет
Кабинет министров дал положительный отзыв на поправки в закон «О рекламе», разработанные депутатами Госдумы. Законопроект не отменяет обязанность бизнеса раскрывать информацию о продавце, условиях акций, конкурсов или рисках, но меняет способ её подачи
Криптовалюта по-русски: ЦБ утвердил первых легальных операторов рынка, Сбербанк готовится к запуску 1 декабря
Кто вошёл в первые реестры регулятора ? Новые списки появились спустя месяц после вступления в силу (1 сентября) обновлённых правил работы с цифровыми активами. Компании разделились по функционалу: одни получили право организовывать торги, другие – хранить активы клиентов.