Банк России подключит цифровые депозитарии к антиотмывочной платформе «Знай своего клиента»
 Информационно-Аналитический Департамент | 7788.ru
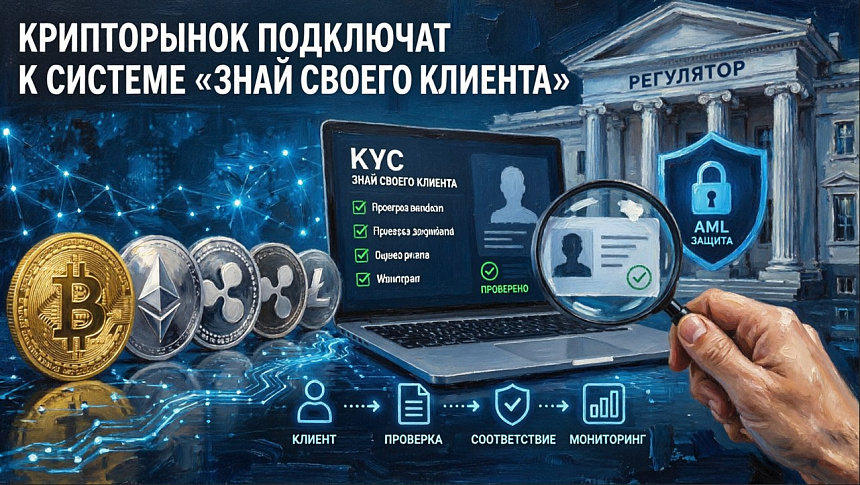
Основная идея инициативы заключается в том, что регулирующий орган будет предоставлять депозитариям информацию о риск-оценке юридических лиц. На основании этих данных депозитарии будут обязаны применять ограничительные меры в отношении клиентов с высоким уровнем риска.
В преддверии легализации криптовалют в России (с 1 июля 2026 года) Банк России и Росфинмониторинг выстраивают жесткую систему контроля за этим рынком. Цифровые депозитарии (организации, хранящие криптоактивы) получат прямой доступ к банковской платформе «Знай своего клиента» (KYC).
👉🏻 Подробнее: ссылка на источник
Ключевые изменения и требования:
- Обмен данными: ЦБ будет передавать депозитариям данные об уровне риска юридических лиц. Хранители криптоактивов обязаны будут вводить ограничения для клиентов из «красной зоны» (подозрительных в отмывании денег).
- Тотальная идентификация: Все новые участники рынка пройдут полное KYC. Действующим брокерам придется собирать расширенные досье на клиентов, торгующих криптой. При этом криптообменники смогут переложить обязанность по проверке личности на банки.
- Новый финмониторинг: Под усиленный контроль попадут пять новых типов операций. В частности, банки и брокеры обязаны сообщать о сделках от 1 млн рублей и сопровождать все переводы полными данными об отправителе и получателе (Travel Rule).
- Правила для граждан: С 1 июля 2026 года криптобиржи и брокеры смогут легально обслуживать россиян.Лимиты: «Неквалы» (частные лица без статуса профинвестора) смогут покупать крипту максимум на 300 000 рублей в год. Ассортимент: Разрешены только Bitcoin (BTC), Ethereum (ETH) и стейблкоины USDT и USDC.Запреты: Использовать криптовалюту для оплаты товаров и услуг внутри России по-прежнему нельзя.
Что это значит для рынка?
Государство выбрало модель «полной прозрачности и жесткой изоляции» крипторынка.- 1. Регулятор: Тотальный контроль Крипта приравнивается к традиционным финансам. ЦБ хитро перекладывает расходы на KYC и антифрод на банки, используя их уже готовые системы комплаенса.
- 2. Бизнес: Удорожание и чистка рынка Затраты на интеграцию с ЦБ и комплаенс вытеснят мелких игроков — останутся только крупные брокеры. Главная скрытая угроза: банки исторически не любят крипту и могут массово блокировать счета клиентов.
- 3. Инвесторы: Крипта как «игрушка» Лимит в 300 тыс. ₽ в год для частных инвесторов и запрет на внутренние платежи превращают крипту в инструмент только для микро-инвестиций. Доступен лишь базовый набор: BTC, ETH, USDT, USDC
👉🏻 Подробнее: ссылка на источник
Смотрите также
ГБИГ получила допуск к обмену криптовалют: в реестре ЦБ уже 22 компании
При этом включение в реестр и запуск полноценного сервиса — не одно и то же. Документ ЦБ не содержит сведений о дате начала работы приложения, списке доступных монет, тарифах и старте обслуживания физических лиц. Поэтому инвесторам стоит проверять
Почему криптобиржи блокируют россиян и что с этим делать?
В США утвердили первые правила для эмитентов стейблкоинов в рамках закона GENIUS Act. Регулятор запретил компаниям напрямую платить проценты за хранение токенов, но оставил лазейку: сторонние платформы (например, криптобиржи) пока могут предлагать программы вознаграждений
Центр при ФСБ предписал отключать сайты из-за уязвимости в PHP
Под действие требования подпадают информационные системы и сети связи государственных органов, а также предприятий финансового, энергетического, транспортного и медицинского секторов. Подлинность письма уже подтвердили несколько организаций-получателей.
Живой процессор: как работают биокомпьютеры, что они уже умеют и где их предел
Биокомпьютер — вычислительная система, в которой обработку информации выполняют биологические объекты: молекулы, живые клетки или сети нейронов. Вместо переключения транзисторов используются химические реакции, работа генетических регуляторов..
Банк России повысит пороги для отнесения брокеров и УК к крупным игрокам
Как отметили в Банке России, пересмотр диапазонов позволит снизить административное давление на компании, которые не занимают значимой доли рынка и не создают существенных рисков для финансовой стабильности, сохранив при этом фокус надзора на системно значимых игроках.