ЕЦБ очерчивает три сценария интеграции денег центрального банка в блокчейн: роль проектов Pontes и Appia в будущем финансов
 Информационно-Аналитический Департамент | 7788.ru
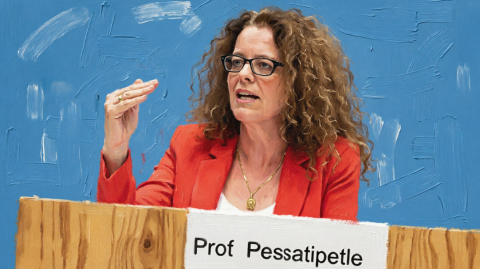
Европейский центральный банк (ЕЦБ) делает решительный шаг в сторону цифровизации финансовой инфраструктуры. Член исполнительного совета ЕЦБ Изабель Шнабель представила на конференции Банка Англии «Будущее денег» в Лондоне новую рамочную структуру. Ее цель – определить, как деньги центрального банка могут быть размещены в экосистеме распределенных реестров (DLT) наряду с токенизированными ценными бумагами, депозитами и стейблкоинами, при строгом сохранении традиционной двухуровневой банковской системы.
Член совета директоров ЕЦБ Изабель Шнабель представила рамочную структуру в четверг, пока ЕЦБ разрабатывает собственную инфраструктуру DLT, включая проекты Понтес и Аппия. Модели будут ставить деньги центральных банков рядом с токенизированными ценными бумагами, депозитами и стейблкоинами, сохраняя при этом двухуровневую денежную систему.
Три модели интеграции денег ЦБ в DLT
В своей презентации Шнабель выделила три возможных пути адаптации резервов центрального банка к блокчейн-инфраструктуре:- Прямой выпуск на программируемой платформе. Центральный банк напрямую эмитирует резервы в среде DLT, делая их нативными для блокчейн-среды.
- Гибридная модель с уровнем совместимости. Существующая система валовых расчетов в реальном времени (RTGS) ЕЦБ сохраняется без изменений. Вместо токенизации резервов создается специальный слой совместимости, который связывает традиционную систему с DLT-платформами посредством криптографических хэшей.
- Токенизированные расчетные претензии. Резервы остаются на балансе центрального банка, но на их основе выпускаются специальные расчетные токены, обеспеченные этими резервами в соотношении 1:1. Юридически эти токены будут считаться частными претензиями, а не прямыми обязательствами центрального банка.
Рыночный контекст: фокус Великобритании на токенизации
- Инициатива ЕЦБ совпадает с растущим институциональным спросом на токенизацию. Согласно 10-му ежегодному опросу Lloyds Financial Institutions Sentiment Survey, 71% топ-менеджеров крупнейших финансовых учреждений Великобритании уверены, что токенизация фундаментально изменит финансовый сектор.
- Главными преимуществами респонденты назвали ускорение платежей и расчетов (60%), а также оптимизацию управления залоговым обеспечением и ликвидностью (41%). Примечательно, что 77% руководителей назвали инвестиции в новые технологии приоритетом роста, что демонстрирует резкий скачок по сравнению с 41% в предыдущем году. Как отметил Роб Хейл, сопредседатель глобальных рынков Lloyds, ключевая возможность заключается в создании более быстрых, эффективных и гибких рынков для клиентов.
Практическая реализация: проекты Pontes и Appia
- ЕЦБ уже перешел от теории к практике. В прошлом месяце был запущен проект Pontes, цель которого – предоставление токенизированных денег центрального банка для проведения транзакций на базе DLT. Параллельно проект Appia исследует оптимальные архитектуры для токенизированных рынков, тестируя три варианта: единый реестр, взаимосвязанные сети и несколько общих реестров.
- Стратегия ЕЦБ строится на взаимодополняемости: проект Pontes уже сегодня закрывает потребность в DLT-расчетах цифровыми деньгами ЦБ, а Appia занимается проектированием масштабируемой архитектуры будущих рынков. Ключевой инсайт для индустрии: Евросистема не ставит ставку на монополию одного блокчейна. Вместо этого тестируется гибкая модель (единый реестр, интероперабельные сети или их микс). Итоговая концепция Appia, ожидаемая к 2028 году, будет «откалибрована» на основе реальных данных работы Pontes и запросов финансового рынка, что снижает риски технологического тупика для инвесторов.
Анализ ситуации
- Стратегический контроль над Web3-финансами. ЕЦБ демонстрирует проактивный подход. Вместо того чтобы позволить частным стейблкоинам или децентрализованным финансам (DeFi) стихийно захватить инфраструктуру расчетов, регулятор сам создает «правила игры». Это попытка институционализировать блокчейн, сделав его безопасным расширением традиционной системы, а не ее заменой.
- Технологический прагматизм. Вторая модель (связь RTGS и DLT через хэш) выглядит наиболее вероятной для среднесрочного внедрения. Она позволяет избежать рискованного и дорогостоящего демонтажа текущей системы TARGET2, предлагая при этом мост в мир токенизированных активов.
- Юридическая осторожность. Третья модель (расчетные токены как «частные претензии») – это компромисс. Она дает рынку криптографические токены для атомарных расчетов (одновременная передача актива и платежа), но снимает с ЕЦБ прямую ответственность за эти цифровые единицы, перекладывая ее на эмитентов или коммерческие банки.
- Защита двухуровневой системы. ЕЦБ четко дает понять: дeзинтермедиация коммерческих банков не допускается. Токенизация должна оптимизировать оптовые (wholesale) расчеты между институтами, а не превращать розничных клиентов в прямых держателей цифровых евро на кошельках ЦБ.
Риски и предостережения
- Риск фрагментации ликвидности: Если проект Appia в итоге поддержит модель «нескольких общих реестров», это может привести к созданию изолированных «садов» (walled gardens), где ликвидность будет раздроблена между разными банковскими консорциумами, что снизит общую эффективность рынка.
- Юридическая неопределенность 3-й модели: Токены, являющиеся «частными претензиями», а не прямыми обязательствами ЦБ, несут в себе риск контрагента. Инвесторам в такие инструменты потребуется тщательная проверка эмитента и структуры обеспечения, несмотря на заявленное 100% резервирование.
- Длительные горизонты внедрения: Инфраструктурные изменения такого масштаба в регулируемом секторе занимают годы. Инвесторам следует избегать спекуляций на краткосрочных новостях и фокусироваться на компаниях с устойчивым финансированием и долгосрочными контрактами с финансовыми институтами.
- Стратегический вывод для портфеля. Инвесторам стоит рассматривать токенизацию не как хайп криптовалютного рынка, а как неизбежную модернизацию финансовой инфраструктуры (аналогичную переходу от бумажных сертификатов к электронным записям в 1980-90-х). Наиболее безопасная ставка – это «продавцы лопат» во время этой золотой лихорадки: поставщики кибербезопасности, аудиторы смарт-контрактов и разработчики корпоративных DLT-решений, которые будут востребованы независимо от того, какая из трех моделей ЕЦБ станет доминирующей.
Смотрите также
Президент Microsoft: искусственный интеллект регулируется слабее, чем пакет молока
Смит выступил с рядом конкретных предложений: обязать разработчиков публиковать отчеты о сбоях, предупреждать пользователей о взломах с участием «взбунтовавшихся» ИИ-агентов и проводить независимый аудит мощных систем до их публичного релиза.
Анатомия бюджетного кризиса: системные факторы дефицита в России
Вера Кононова (Институт комплексных стратегических исследований), оспаривает официальную позицию Минфина о том, что высокий дефицит бюджета вызван лишь «опережающим финансированием» расходов.
Биткоин под колпаком фондового рынка. Почему российский регулятор бьет мимо цели и как это исправить
Новый режим публичного обращения цифровых валют в России, закрепленный в Федеральном законе № 282-ФЗ, демонстрирует системный перекос: регулятор пытается оценивать и контролировать безэмитентные активы (такие как Bitcoin и Ethereum) инструментами
Теневая сторона прогресса: МВФ предупреждает о глобальном расслоении и финансовых пузырях в эру ИИ
По оценкам фонда, мы наблюдаем беспрецедентный инвестиционный бум. Вложения в экосистему ИИ уже сейчас превышают исторические затраты на строительство глобальных железнодорожных сетей, энергосетей или телекоммуникационной инфраструктуры.
Глава Solana Company допустил возможность крипто-«суперцикла» при смягчении политики Китая
В интервью CNBC International 6 октября Чи подчеркнул, что китайские власти не игнорируют блокчейн-индустрию. Напротив, через сеть аналитических центров и научных групп Пекин пристально мониторит развитие технологий.