Центробанк предлагает закрепить пятилетний минимум для хранения госсредств в Программе долгосрочных сбережений
 Информационно-Аналитический Департамент | 7788.ru
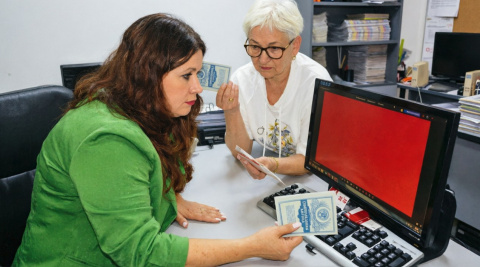
Для рынка и государства: Введение 5-летнего минимума даст НПФ необходимую предсказуемость для инвестиций в реальный сектор экономики. В условиях макроэкономических вызовов удержание и структурирование триллиона рублей внутренних сбережений является стратегическим приоритетом, и данное правило эффективно решает эту задачу.
Банк России рассчитывает на принятие до конца 2026 года закона, который обяжет новых участников Программы долгосрочных сбережений (ПДС) хранить государственное софинансирование на своих счетах не менее пяти лет. Об этом в интервью изданию «Эксперт» сообщила директор департамента инвестиционных финансовых посредников ЦБ РФ Ольга Шишлянникова.
👉🏻 Ссылка на источник
- Законопроект, разработанный совместно с Минфином и уже внесенный в Государственную Думу, призван искоренить практику краткосрочного использования льгот. Регулятор намерен стимулировать формирование именно долгосрочного капитала, делая программу более привлекательной для молодой аудитории, а не инструментом быстрой монетизации предпенсионерами.
- Важно отметить, что нововведение не будет иметь обратной силы. Пятилетнее ограничение коснется исключительно тех граждан, которые заключат договор ПДС после официального вступления закона в действие. Текущие участники программы сохранят свои права в прежнем объеме.
- Ольга Шишлянникова также напомнила о принципе «однократности» льготы: если участник программы уже воспользовался правом на вывод софинансирования, при открытии новых договоров ПДС эта преференция для него будет недоступна.
- На фоне дискуссии о новых правилах программа продолжает демонстрировать масштабный рост: на сегодняшний день заключено уже более 13 млн договоров на общую сумму свыше 1 трлн рублей, что делает ПДС одним из ключевых инструментов розничного инвестирования и формирования пенсионного капитала в стране.
Экспертный анализ инициативы
Инициатива Банка России отражает переход от этапа «набора массы» в Программе долгосрочных сбережений к этапу «качества и устойчивости» пассивов. Вот ключевые аспекты и последствия этого шага:1. Цели регулятора :
- Борьба с арбитражем: Без пятилетнего моратория существовал риск, что граждане будут вступать в программу исключительно ради получения государственных выплат (софинансирования, налоговых вычетов) и сразу же выводить их при наступлении предпенсионного возраста. Это превращало бы ПДС в инструмент краткосрочной налоговой оптимизации, а не в реальный пенсионный накопительный механизм.
- Ставка на молодежь: ЦБ прямо сигнализирует, что хочет видеть в программе молодую аудиторию. Для нее горизонт планирования и так длинный, а пятилетнее условие не является обременительным, но зато формирует финансовую дисциплину.
2. Влияние на участников
- Защита текущих вкладчиков: Отсутствие обратной силы (grandfather clause) – критически важное решение. Оно сохраняет доверие к институтам государства и Негосударственным пенсионным фондам (НПФ), так как «правила игры» для уже действующих 13 млн договоров не меняются задним числом.
- Ограничение для новых участников: Условие о невозможности повторного получения преференции при открытии нового договора после вывода средств усложняет стратегию «перезапуска» счетов, заставляя граждан более ответственно подходить к решению о закрытии или частичном снятии средств.
3. Влияние на рынок и НПФ
- Удлинение пассивов: Для негосударственных пенсионных фондов это крайне позитивная новость. Пятилетний горизонт невозможности вывода софинансирования дает НПФ предсказуемость денежных потоков.
- Инвестиционные возможности: Стабильные «длинные» деньги позволяют фондам перераспределять портфели в менее ликвидные, но более доходные инструменты (например, инфраструктурные облигации, корпоративные долги с длительным сроком погашения), что в целом поддерживает экономику РФ и соответствует стратегии Банка России по развитию внутреннего рынка капитала.
4. Потенциальные риски
- Снижение темпов прироста новых договоров: Часть потенциальных участников старших возрастных групп может отказаться от вступления в программу, если они не готовы «замораживать» средства на 5 лет. Это может потребовать от НПФ и регулятора дополнительных усилий по разъяснению долгосрочных выгод программы.
- Административная нагрузка: Правило об однократности использования преференции потребует безупречной синхронизации баз данных между НПФ, Федеральной налоговой службой (ФНС) и Социальным фондом России (СФР), чтобы исключить ошибки при оформлении новых договоров.
5. Макроэкономический контекст
Сумма в 1 трлн рублей на 13 млн договоров говорит о том, что ПДС уже стала системно значимым пулом внутренних сбережений. Удержание этих средств внутри финансовой системы страны в условиях санкционного давления и необходимости финансирования внутренних инвестиционных проектов является приоритетной задачей для Минфина и ЦБ. Принятие закона до конца 2026 года логично вписывается в этот курс.👉🏻 Ссылка на источник
Смотрите также
Президент Microsoft: искусственный интеллект регулируется слабее, чем пакет молока
Смит выступил с рядом конкретных предложений: обязать разработчиков публиковать отчеты о сбоях, предупреждать пользователей о взломах с участием «взбунтовавшихся» ИИ-агентов и проводить независимый аудит мощных систем до их публичного релиза.
Анатомия бюджетного кризиса: системные факторы дефицита в России
Вера Кононова (Институт комплексных стратегических исследований), оспаривает официальную позицию Минфина о том, что высокий дефицит бюджета вызван лишь «опережающим финансированием» расходов.
Биткоин под колпаком фондового рынка. Почему российский регулятор бьет мимо цели и как это исправить
Новый режим публичного обращения цифровых валют в России, закрепленный в Федеральном законе № 282-ФЗ, демонстрирует системный перекос: регулятор пытается оценивать и контролировать безэмитентные активы (такие как Bitcoin и Ethereum) инструментами
Теневая сторона прогресса: МВФ предупреждает о глобальном расслоении и финансовых пузырях в эру ИИ
По оценкам фонда, мы наблюдаем беспрецедентный инвестиционный бум. Вложения в экосистему ИИ уже сейчас превышают исторические затраты на строительство глобальных железнодорожных сетей, энергосетей или телекоммуникационной инфраструктуры.
Глава Solana Company допустил возможность крипто-«суперцикла» при смягчении политики Китая
В интервью CNBC International 6 октября Чи подчеркнул, что китайские власти не игнорируют блокчейн-индустрию. Напротив, через сеть аналитических центров и научных групп Пекин пристально мониторит развитие технологий.