Устойчивость или монополия: какую цену заплатят региональные банки за новые правила ЦБ
 Информационно-Аналитический Департамент | 7788.ru
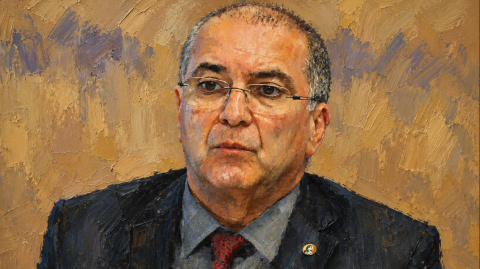
«Введение новых нормативов направлено на укрепление системной устойчивости банковского сектора. Однако для региональных игроков адаптационные издержки могут оказаться критическими: им грозят возросшая финансовая нагрузка, угроза утраты рыночных долей и риск монополизации рынка крупными игроками. Главная дилемма заключается в поиске компромисса: как обеспечить надежность финансовой системы, сохранив при этом здоровую конкуренцию на локальных рынках».
Президент Ассоциации российских банков (АРБ), академик РАН Гарегин Тосунян — о скрытых мотивах регулятора, эффективности малых банков и о том, почему ЦБ предлагает «лечить то, что не болит».
- До 2030 года Банк России намерен втрое повысить требования к минимальному капиталу кредитных организаций. Согласно планам регулятора, озвученным председателем ЦБ Эльвирой Набиуллиной, процесс пройдет в три этапа. К 2030 году минимальный капитал для банков с универсальной лицензией должен вырасти до 3 млрд рублей, с базовой — до 1 млрд рублей.
- Официальное обоснование звучит логично: нормативы не индексировались с 2018 года, а банкам необходим буфер, в том числе для покрытия растущих расходов на IT-трансформацию. В ЦБ успокаивают: новые правила затронут лишь около 25 игроков (0,4% активов системы), которым регулятор предлагает «простые» пути решения: менять бизнес-модель, докапитализироваться, менять лицензию или объединяться с крупными игроками.
- Однако в банковском сообществе эти планы вызвали серьезную тревогу. На заседании совета АРБ участники рынка пришли к выводу, что новые правила игры не имеют ничего общего с заботой об устойчивости системы. Напротив, они создают искусственные барьеры и угрожают стабильно работающим кредитным организациям.
«Зачем лечить то, что не болит?»
- Навязываемый регулятором перечень «спасительных вариантов» для банков выглядит как ширма. Изменение бизнес-модели? Если бы акционеры хотели и могли вкладывать деньги, они бы сделали это без подсказок. Смена лицензии? Продажа крупному игроку?
- Здесь возникает главный вопрос: во имя чего? Создается стойкое ощущение, что забота об «устойчивости» — лишь предлог. Заветная цель, к которой, судя по всему, движется регулятор, — радикальное сокращение числа кредитных организаций. Логика кажется простой: если банк стабильно работает, приносит доход и качественно обслуживает клиентов, зачем принуждать его наращивать капитал? А если банк работает плохо, то разве размер капитала решит его стратегические проблемы?
- Повышать порог входа имеет смысл для новых банков, но не для тех, кто годами доказывает свою состоятельность на рынке.
Парадокс эффективности: кто на самом деле «слабый»?
- Аргументы ЦБ о необходимости роста капитала для надежности и конкурентоспособности не выдерживают критики при взгляде на реальную статистику. Данные АРБ показывают удивительную вещь: рентабельность и достаточность капитала часто обратно пропорциональны масштабу банка.
- Банки за пределами первой сотни, владеющие лишь 1,3% активов системы, генерируют 2,7% общей прибыли. Они демонстрируют гораздо более высокую эффективность и имеют колоссальный запас прочности: их норматив достаточности капитала часто превышает 30%. Для сравнения: у системных гигантов этот показатель находится на уровне минимально допустимых 13%.
- Убирая с рынка или загоняя в рамки эффективные малые и средние компании, ЦБ рискует сделать финансовую систему страны более хрупкой, оставив в ней игроков с предельно высокой рисковой нагрузкой.
Удар по регионам и иллюзия «цифры»
- Инициатива регулятора несет прямые риски для регионального бизнеса. За последние 12 лет количество местных игроков сократилось почти втрое. Сектор и так достиг рекордной концентрации: на топ-10 банков приходится более 80% активов, а в 29 субъектах РФ местные банки уже отсутствуют. Дальнейшее сжатие рынка лишит регионы кредиторов, которые в отличие от федеральных гигантов глубоко понимают местную специфику и работают на эффективность, а не на масштаб.
- Отдельного внимания заслуживает аргумент про «расходы на IT». Банковское развитие сдерживают не только барьеры при допуске к госпрограммам и бюджетным средствам, но и навязанная цифровая трансформация. Внедрение Единой биометрической системы или цифрового рубля часто не востребовано клиентами региональных банков и не окупается. Региональные игроки вынуждены тратить колоссальные средства на проекты, которые бьют по их конкурентоспособности. Коммерческие банки (кроме системно значимых) должны получить право самостоятельно решать, подключаться ли им к платформе цифрового рубля, так как для большинства это несет больше убытков, чем пользы.
Альтернатива от АРБ
- Курс на укрупнение ведет к монополизации рынка и региональному дисбалансу. Гораздо более логичным и безопасным шагом было бы ограничиться индексацией требований к минимальному капиталу на уровень накопленной инфляции, но применять это только к вновь создаваемым банкам. Это позволи бы обновлять стандарты рынка без его искусственного сжатия.
- Ассоциация российских банков уже направила письмо с подробными замечаниями и альтернативными предложениями по докладу ЦБ на имя Эльвиры Набиуллиной. Мы ждем официального ответа и надеемся, что диалог с регулятором поможет найти баланс между макропруденциальными целями и сохранением здоровой конкуренции на банковском рынке.
Смотрите также
Президент Microsoft: искусственный интеллект регулируется слабее, чем пакет молока
Смит выступил с рядом конкретных предложений: обязать разработчиков публиковать отчеты о сбоях, предупреждать пользователей о взломах с участием «взбунтовавшихся» ИИ-агентов и проводить независимый аудит мощных систем до их публичного релиза.
Анатомия бюджетного кризиса: системные факторы дефицита в России
Вера Кононова (Институт комплексных стратегических исследований), оспаривает официальную позицию Минфина о том, что высокий дефицит бюджета вызван лишь «опережающим финансированием» расходов.
Биткоин под колпаком фондового рынка. Почему российский регулятор бьет мимо цели и как это исправить
Новый режим публичного обращения цифровых валют в России, закрепленный в Федеральном законе № 282-ФЗ, демонстрирует системный перекос: регулятор пытается оценивать и контролировать безэмитентные активы (такие как Bitcoin и Ethereum) инструментами
Теневая сторона прогресса: МВФ предупреждает о глобальном расслоении и финансовых пузырях в эру ИИ
По оценкам фонда, мы наблюдаем беспрецедентный инвестиционный бум. Вложения в экосистему ИИ уже сейчас превышают исторические затраты на строительство глобальных железнодорожных сетей, энергосетей или телекоммуникационной инфраструктуры.
Глава Solana Company допустил возможность крипто-«суперцикла» при смягчении политики Китая
В интервью CNBC International 6 октября Чи подчеркнул, что китайские власти не игнорируют блокчейн-индустрию. Напротив, через сеть аналитических центров и научных групп Пекин пристально мониторит развитие технологий.