Токенизация активов – как адаптировать мировой опыт ?
 Информационно-Аналитический Департамент | 7788.ru
Токенизация активов – как адаптировать мировой опыт ?
Руководитель Центра цифровой трансформации и инноваций, ПАО «ПСБ» Марианна ДАНИЛИНА. Рынок токенизированных активов как в России, так и в мире в целом, находится на этапе становления, но, по мнению экспертов, в ближайшие 10–15 лет токенизация существенно изменит инфраструктуру финансового рынка. .
Самыми востребованными активами для токенизации оказались: корпоративные и государственные облигации, «зелёные» или ESG-облигации и договоры РЕПО. По большей части выпуски относятся к экспериментам и пилотам в рамках «регуляторных песочниц». Такие выпуски на текущем этапе характеризуются низкими рисками, невысокой доходностью и крайне низкой ликвидностью.
Границы рынка в мире только формируются и регулирование этой отрасли напрямую стимулирует его развитие.Можно выделить четыре подхода к регулированию токенизации и рынка цифровых активов:
.
Особенно интересен для анализа и адаптации опыт таких стран как Сингапур, Германия и Гонконг. Сингапурский подход характеризуется широким предварительным исследованием финансовых инноваций за счёт прямого участия регулятора в них. Так, в стране работает «регуляторная песочница», а Монетарное управление Сингапура (The Monetary Authority of Singapore, MAS) проактивно участвует в экспериментах по токенизации и осуществляет консультацию по внедрению новых технологий.
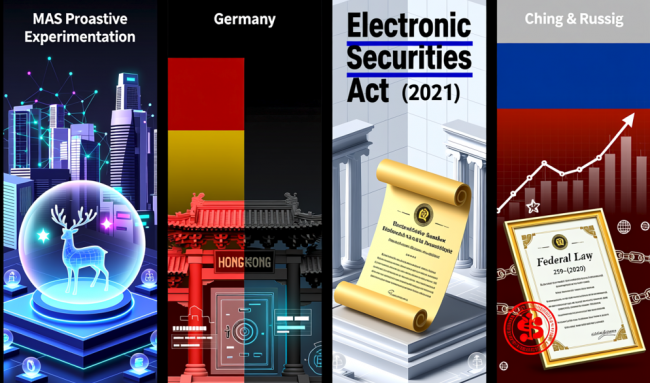
Так как Китай придерживается политики «две системы – одна страна», подход к регулированию токенизации в Гонконге и в Китае отличается. И если в Китае запрещена токенизация, то в Гонконге для рынка цифровых активов существует специальное регулирование. Регулятор Гонконга считает токенизацию технической «оболочкой», которая не меняет финансовые риски, но может создавать новые технологические и инвестиционные риски. Поэтому финансовые регуляторы Гонконга (Комиссия по ценным бумагам и фьючерсам, а также Валютное управление) принимают прямое участие в экспериментах по токенизации, в том числе в иностранных юрисдикциях.
В Германии разработано специальное регулирование: в 2021 году вступил в силу закон об электронных ценных бумагах. При этом, как и в ряде других стран, например, во Франции, в Германии отсутствует «регуляторная песочница», так как процесс токенизации определён в специальном законодательстве, что даёт участникам рынка понимание возможностей и ограничений. Такой подход оказался выигрышным: Германия – самая популярная европейская юрисдикция для эмиссии токенизированных финансовых активов в формате облигаций.
В России активно развивается направление токенизации цифровых активов, и в этом процессе значительную роль играет Банк России. Благодаря специализированному регулированию (Федеральный закон 259-ФЗ от 31.07.2020), российский рынок цифровых финансовых активов (ЦФА) демонстрирует значительный прогресс по сравнению с зарубежными.
Токенизация в ближайшей перспективе – это инновационный метод учёта и управления активами, позволяющий снизить издержки для участников финансового рынка. Если посмотреть на перспективы, то через 5 лет токенизация может стать ключевой технологией цифровой экономики, которую будут применять не только для преобразования традиционных активов, но и для создания и управления новыми видами цифровых активов, включая виртуальную недвижимость, цифровое искусство и частные токены.
Источник: Национальный банковский журнал NBJ
Самыми востребованными активами для токенизации оказались: корпоративные и государственные облигации, «зелёные» или ESG-облигации и договоры РЕПО. По большей части выпуски относятся к экспериментам и пилотам в рамках «регуляторных песочниц». Такие выпуски на текущем этапе характеризуются низкими рисками, невысокой доходностью и крайне низкой ликвидностью.
Границы рынка в мире только формируются и регулирование этой отрасли напрямую стимулирует его развитие.Можно выделить четыре подхода к регулированию токенизации и рынка цифровых активов:
.
- Распространение на цифровые активы действующего регулирования (США, Канада и др).
- Адаптация действующего регулирования (ЕС, Сингапур, Индия, Гонконг).
- Специальное регулирование (Франция, Германия, Россия).
- Ограничение на альтернативные системы учёта и токенизацию (Китай).
Особенно интересен для анализа и адаптации опыт таких стран как Сингапур, Германия и Гонконг. Сингапурский подход характеризуется широким предварительным исследованием финансовых инноваций за счёт прямого участия регулятора в них. Так, в стране работает «регуляторная песочница», а Монетарное управление Сингапура (The Monetary Authority of Singapore, MAS) проактивно участвует в экспериментах по токенизации и осуществляет консультацию по внедрению новых технологий.
Так как Китай придерживается политики «две системы – одна страна», подход к регулированию токенизации в Гонконге и в Китае отличается. И если в Китае запрещена токенизация, то в Гонконге для рынка цифровых активов существует специальное регулирование. Регулятор Гонконга считает токенизацию технической «оболочкой», которая не меняет финансовые риски, но может создавать новые технологические и инвестиционные риски. Поэтому финансовые регуляторы Гонконга (Комиссия по ценным бумагам и фьючерсам, а также Валютное управление) принимают прямое участие в экспериментах по токенизации, в том числе в иностранных юрисдикциях.
В Германии разработано специальное регулирование: в 2021 году вступил в силу закон об электронных ценных бумагах. При этом, как и в ряде других стран, например, во Франции, в Германии отсутствует «регуляторная песочница», так как процесс токенизации определён в специальном законодательстве, что даёт участникам рынка понимание возможностей и ограничений. Такой подход оказался выигрышным: Германия – самая популярная европейская юрисдикция для эмиссии токенизированных финансовых активов в формате облигаций.
В России активно развивается направление токенизации цифровых активов, и в этом процессе значительную роль играет Банк России. Благодаря специализированному регулированию (Федеральный закон 259-ФЗ от 31.07.2020), российский рынок цифровых финансовых активов (ЦФА) демонстрирует значительный прогресс по сравнению с зарубежными.
Токенизация в ближайшей перспективе – это инновационный метод учёта и управления активами, позволяющий снизить издержки для участников финансового рынка. Если посмотреть на перспективы, то через 5 лет токенизация может стать ключевой технологией цифровой экономики, которую будут применять не только для преобразования традиционных активов, но и для создания и управления новыми видами цифровых активов, включая виртуальную недвижимость, цифровое искусство и частные токены.
Источник: Национальный банковский журнал NBJ
Смотрите также
Президент Microsoft: искусственный интеллект регулируется слабее, чем пакет молока
Смит выступил с рядом конкретных предложений: обязать разработчиков публиковать отчеты о сбоях, предупреждать пользователей о взломах с участием «взбунтовавшихся» ИИ-агентов и проводить независимый аудит мощных систем до их публичного релиза.
Анатомия бюджетного кризиса: системные факторы дефицита в России
Вера Кононова (Институт комплексных стратегических исследований), оспаривает официальную позицию Минфина о том, что высокий дефицит бюджета вызван лишь «опережающим финансированием» расходов.
Биткоин под колпаком фондового рынка. Почему российский регулятор бьет мимо цели и как это исправить
Новый режим публичного обращения цифровых валют в России, закрепленный в Федеральном законе № 282-ФЗ, демонстрирует системный перекос: регулятор пытается оценивать и контролировать безэмитентные активы (такие как Bitcoin и Ethereum) инструментами
Теневая сторона прогресса: МВФ предупреждает о глобальном расслоении и финансовых пузырях в эру ИИ
По оценкам фонда, мы наблюдаем беспрецедентный инвестиционный бум. Вложения в экосистему ИИ уже сейчас превышают исторические затраты на строительство глобальных железнодорожных сетей, энергосетей или телекоммуникационной инфраструктуры.
Глава Solana Company допустил возможность крипто-«суперцикла» при смягчении политики Китая
В интервью CNBC International 6 октября Чи подчеркнул, что китайские власти не игнорируют блокчейн-индустрию. Напротив, через сеть аналитических центров и научных групп Пекин пристально мониторит развитие технологий.