Кредитная история – это финансовая репутация заемщика
 Информационно-Аналитический Департамент | 7788.ru
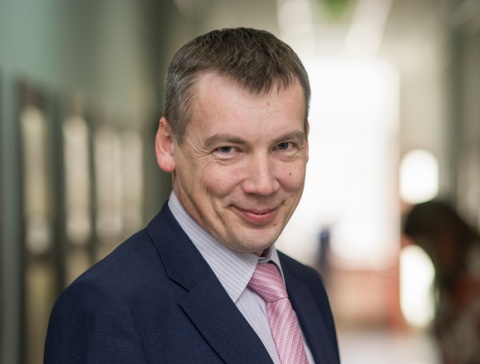
Директор по маркетингу НБКИ Алексей Волков,
Кредитная история – это основной документ заемщика, в котором содержатся сведения о его платежной дисциплине.
Узнать кредитную историю можно различными способами. Согласно закону «О кредитных историях» кредитный отчет предоставляется бесплатно только один раз в год. Для этого необходимо подготовить и отправить запрос письмом или телеграммой.
Также у НБКИ расширенная сеть агентов, которые предоставляют кредитные отчеты за плату в своих офисах. Это более чем 100 организаций-партнеров на всей территории России. Сеть включает банки, микрофинансовые организации и кредитных брокеров.
Для чего нужна кредитная история?
Уже сейчас ни одно обращение за кредитом не обходится без запроса кредитной истории заявителя кредитором. Кредиторы стремятся поощрять ответственных заемщиков, поэтому сейчас все большее распространение получает подход risk-based pricing. Граждане понимают, что кредитная история важна при принятии решения банком о выдаче кредита, и стремятся контролировать свое платежное поведение, сохранять качество кредитной истории. У россиян формируется экономически оправданное поведение: «плати вовремя, получай кредиты на более выгодных условиях». Растет число заемщиков, которые знакомятся со своими кредитными историями. В текущем году количество кредитных отчетов, запрашиваемых заемщиками ежемесячно, впервые увеличилось до 50 тысяч.
Насколько безопасно хранятся данные?
В НБКИ все записи хранятся в электронном виде с многоуровневой системой защиты. Все системы лицензированы Федеральной службой по техническому и экспортному контролю и имеют соответствующие сертификаты. При этом любое изменение в кредитной истории, а также факт выдачи кредитной истории, фиксируются. Кредитор формирует информацию, которая по защищенным каналам и с использованием средств криптозащиты отправляется в бюро. Любой несанкционированный доступ в базы бюро полностью исключен и в нашей практике никогда не происходил.
Можете ли вы передать данные третьим лицам, если да, то на каких условиях?
C 1 июля 2014 года заработают закон «О потребительском кредите (займе)» и закон №363, который вносит изменения в различные законодательные акты, включая закон «О кредитных историях». С этой даты запрашивать кредитные отчеты смогут не только финансовые организации, но и, например, работодатели, арендодатели, коллекторы и другие лица и организации, но только обязательно получившие согласие заемщика на ознакомление с его кредитной историей.
Также в кредитную историю с 1 марта 2015 года вводится информационная часть. В ней, в частности, будут указываться, причины отказа в кредите, сумма займа и другие факторы, которые могут оказать влияние на решение кредитора. Поскольку доступ к информационной части будет предоставляться без согласия заемщика, в нее планируется внести минимум сведений. Окончательный состав этой части будет зависеть от Банка России.
Смотрите также
Президент Microsoft: искусственный интеллект регулируется слабее, чем пакет молока
Смит выступил с рядом конкретных предложений: обязать разработчиков публиковать отчеты о сбоях, предупреждать пользователей о взломах с участием «взбунтовавшихся» ИИ-агентов и проводить независимый аудит мощных систем до их публичного релиза.
Анатомия бюджетного кризиса: системные факторы дефицита в России
Вера Кононова (Институт комплексных стратегических исследований), оспаривает официальную позицию Минфина о том, что высокий дефицит бюджета вызван лишь «опережающим финансированием» расходов.
Биткоин под колпаком фондового рынка. Почему российский регулятор бьет мимо цели и как это исправить
Новый режим публичного обращения цифровых валют в России, закрепленный в Федеральном законе № 282-ФЗ, демонстрирует системный перекос: регулятор пытается оценивать и контролировать безэмитентные активы (такие как Bitcoin и Ethereum) инструментами
Теневая сторона прогресса: МВФ предупреждает о глобальном расслоении и финансовых пузырях в эру ИИ
По оценкам фонда, мы наблюдаем беспрецедентный инвестиционный бум. Вложения в экосистему ИИ уже сейчас превышают исторические затраты на строительство глобальных железнодорожных сетей, энергосетей или телекоммуникационной инфраструктуры.
Глава Solana Company допустил возможность крипто-«суперцикла» при смягчении политики Китая
В интервью CNBC International 6 октября Чи подчеркнул, что китайские власти не игнорируют блокчейн-индустрию. Напротив, через сеть аналитических центров и научных групп Пекин пристально мониторит развитие технологий.