Уолл-стрит не спит. Американские биржи готовятся к историческому переходу на круглосуточную торговлю
 Информационно-Аналитический Департамент | 7788.ru
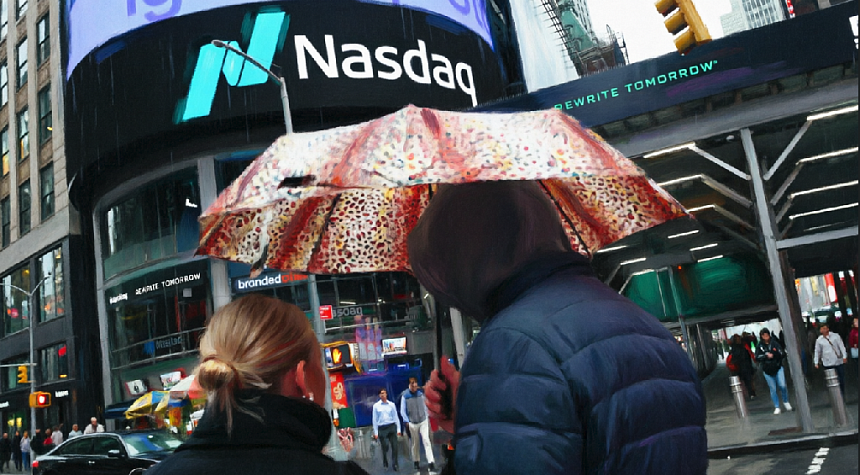
На протяжении десятилетий американские фондовые рынки соблюдали строгий распорядок: после закрытия основной сессии торги замирали, оставляя инвесторов в ожидании следующего утра. Однако уже 6 декабря эта парадигма изменится. Ведущие торговые площадки США — Nasdaq, NYSE Arca, 24X National Exchange и Cboe EDGX — запускают полноценную ночную сессию с 21:00 до 04:00 по нью-йоркскому времени. Это расширение дополнит существующие пред- и постмаркет-периоды, приблизив Уолл-стрит к модели 24/5 с единственным часовым перерывом (с 20:00 до 21:00) для технического обслуживания.
Решение бирж продиктовано двумя ключевыми факторами. Во-первых, растущим спросом со стороны иностранных инвесторов, которым неудобно подстраиваться под американский часовой пояс. Во-вторых, необходимостью конкурировать с рынками криптовалют и прогнозными платформами, которые уже давно стерли границы рабочего дня и перевернули традиционные ожидания от финансовых рынков.
- Хотя ночные торги через альтернативные торговые системы (ATS) существуют уже давно, их доля оставалась маргинальной. По данным недавнего круглого стола Комиссии по ценным бумагам и биржам (SEC), во втором квартале на ночную сессию приходился лишь около 1% от общего объема торгов акциями. Тем не менее, этот сегмент демонстрирует взрывной рост: по сравнению с прошлым годом активность в ночные часы увеличилась на 358%.
- Скептицизм институциональных инвесторов Несмотря на оптимизм бирж, крупные игроки занимают выжидательную позицию. Главный камень преткновения — качество рынка в нерабочее время. Как отмечает Дэвид Истхоуп, старший аналитик Crisil Coalition Greenwich, институциональные инвесторы опасаются снижения ликвидности.
- Опросы трейдеров на стороне покупателей подтверждают эти опасения: меньшее количество участников вне стандартного графика неизбежно ведет к сужению глубины рынка, расширению спредов между ценами покупки и продажи (bid-ask spreads) и росту волатильности. Джозеф Салуцци, партнер Themis Trading LLC, подчеркивает: «Институциональные инвесторы не заинтересованы в торговле на рынке с низкой ликвидностью и широкими спредами, который, вероятно, будет очень волатильным». По его словам, совокупный объем торгов до и после основной сессии составляет лишь около 10% от общей активности, и проблема рынка не в нехватке часов, а в их избытке при текущей фрагментации ликвидности.
- Кроме финансовых рисков, эксперты указывают на операционные сложности и потенциальное выгорание персонала, вынужденного адаптироваться к ненормированному графику.
Кто уже торгует ночью?
- На данный момент ночной рынок имеет ярко выраженную специфику. По данным SEC, иностранные инвесторы генерируют 37% объема ночных торгов (для сравнения: на институциональные счета приходится лишь 7%). Эта активность крайне концентрирована: в августе всего 15 акций обеспечивали половину всего ночного объема (часто это бумаги компаний, зарегистрированных в Китае и Гонконге). Для контраста, в течение обычной дневной сессии половину объема формируют торги по 256 различным акциям.
- Взгляд в будущее Сторонники реформы делают ставку на то, что создание официальной биржевой инфраструктуры со временем привлечет институциональный капитал. Джефф О'Коннор, руководитель по рыночной структуре Liquidnet, указывает, что если переход 6 декабря улучшит механизмы выявления цены (price discovery) в поздние часы, стоимость торговли в долгосрочной перспективе снизится. Это позволит институциональным управляющим эффективно захватывать «альфу» (сверхдоходность) даже в ночное время. Пока же крупнейшие игроки предпочитают наблюдать за тем, как рынок будет адаптироваться к новым реалиям.
-
Парадокс ликвидности («Проблема курицы и яйца»).Это главный вызов новой системы. Институциональные инвесторы (пенсионные фонды, хедж-фонды, взаимные фонды) не будут торговать ночью из-за широких спредов и риска проскальзывания (slippage). Однако спреды не сузятся, пока на рынок не придут крупные объемы капитала. Биржи рассчитывают, что легитимизация ночных торгов (перевод их из тени ATS на регулируемые площадки) постепенно решит эту проблему, но в краткосрочной перспективе ночной рынок останется уделом розничных и иностранных трейдеров с высокой толерантностью к риску.
-
Фрагментация vs. Консолидация рынка. Ранее ночная ликвидность была раздроблена между множеством альтернативных торговых систем (ATS). Переход Nasdaq и NYSE в этот сегмент может привести к консолидации: крупные игроки предпочтут торговать на регулируемых биржах с прозрачным ценообразованием и гарантиями исполнения, что ослабит позиции независимых ATS.
-
Геополитический и макроэкономический аспект. Доминирование иностранных инвесторов (37%) и высокая концентрация в акциях китайских и гонконгских компаний (ADRs) указывают на то, что ночная сессия станет мостом между азиатским и американским рынками. Это позволит глобальным инвесторам реагировать на макроэкономические данные, выходящие в Азиатско-Тихоокеанском регионе, без ожидания открытия торгов в Нью-Йорке. Однако это также импортирует азиатскую волатильность непосредственно в американский тикер.
-
Операционные и регуляторные риски. Часовой перерыв с 20:00 до 21:00 для технического обслуживания — это признание сложности синхронизации систем. Ночные торги требуют от брокеров и маркет-мейкеров пересмотра моделей риск-менеджмента, обеспечения кибербезопасности и присутствия персонала в нерабочее время. Регулятор (SEC) будет пристально следить за тем, чтобы расширение часов не привело к росту манипуляций на рынке с низкой ликвидностью.
-
Прогноз развития. В первые 6–12 месяцев после запуска (с 6 декабря) существенного притока институционального капитала ожидать не стоит. Рынок пройдет фазу «обкатки», в течение которой будут выявлены технические сбои и реальные издержки торговли. Успех инициативы будет зависеть от того, смогут ли биржи стимулировать маркет-мейкеров предоставлять конкурентные котировки в ночное время (например, через снижение комиссий или регуляторные послабления). Если механизм выявления цены действительно улучшится, ночная сессия может со временем стать стандартом для глобальных активов, окончательно стерев границу между традиционными финансами и криптоиндустрией.
Смотрите также
Япония прорабатывает использование иеновых стейблкоинов для государственных выплат: курс на цифровой финансовый суверенитет
Японские регуляторы активизировали консультации по интеграции стейблкоинов, обеспеченных иеной, в государственную финансовую инфраструктуру. Власти рассматривают возможность осуществления возвратов и иных выплат напрямую на цифровые кошельки граждан
OCC утвердила финальные правила выпуска стейблкоинов по закону GENIUS: новая эра регулирования начинается в 2027 году
21 октября (2026 г.) OCC опубликовала окончательное правило, систематизированное в разделе 12 Свода федеральных нормативных актов (Часть 15). Данный нормативный акт устанавливает императивные стандарты в следующих направлениях:
Центробанк Малайзии запустил платформу токенизированных облигаций с круглосуточными расчетами в валюте ЦБ
Платформа SSDS+ берет на себя функции выпуска, депозитарного хранения и учета цифровых долговых ценных бумаг, фиксируя право собственности и транзакции в электронном виде.
BitGo подчёркивает институциональный переход к частным реестрам
BitGo делает стратегическую ставку на интеграцию цифровых активов в операции крупнейших традиционных финансовых институтов. Ключевым элементом этой стратегии выступает сеть Canton Network, поддерживающая таких гигантов, как DTCC (Американская депозитарная клиринговая корпорация).
Стейблкоины для корпораций: MoonPay и Dunamu запускают совместное исследование платежных решений
Цель сотрудничества — разработка инновационных решений для международных расчетов и корпоративных финансовых услуг на базе стейблкоинов, что знаменует собой очередной шаг к сближению традиционных финансов и блокчейн-инфраструктуры.