Европейская токенизация выходит на институциональный уровень: как ЕЦБ, Oracle и Quant формируют новые банковские рельсы
 Информационно-Аналитический Департамент | 7788.ru
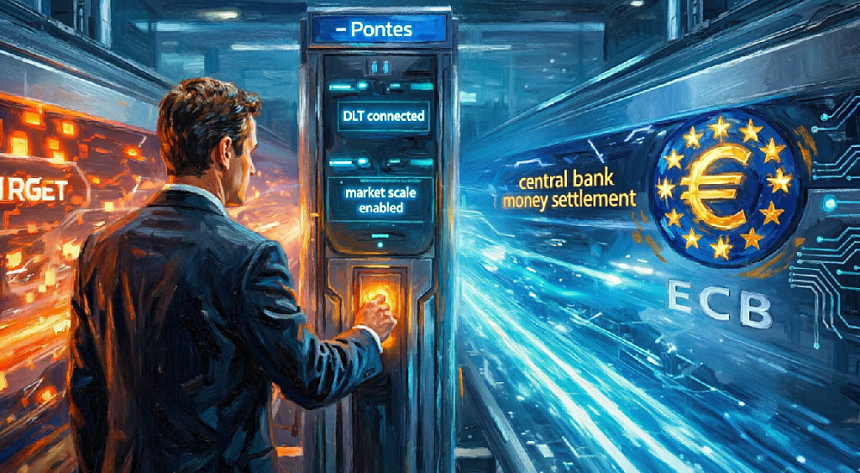
Токенизированная финансовая инфраструктура Европы развивалась по двум направлениям в конце сентября 2026 года: инициатива Pontes Европейского центрального банка углубилась в расчеты денег в центральных банках, а Oracle расширила банковские инструменты для стейблкоинов и токенизированных депозитов. Эти разработки ставят совместимость, ликвидность и регулируемые банковские платежные линии в центр продвижения цифровых активов в регионе.
Ключевые тезисы:
👉🏻 Подробнее ссылка на источник cryptonewsland.com 24.09.2026
- Инициатива ЕЦБ Pontes институционализирует рынок токенизированных облигаций, делая ставку на совместимость, а не на спекулятивный хайп.
- Запуск EURCV от Société Générale в сети XRPL доказывает жизнеспособность регулируемых стейблкоинов, но для XRP критически важны реальные объемы расчетов, а не просто анонсы.
- Oracle расширяет банковскую инфраструктуру, смещая фокус конкуренции в сторону регулируемых традиционных игроков, предлагающих бесшовную интеграцию ончейн- и оффчейн-активов.
- Здесь ключевую роль играет Quant Network Europe Limited, признанная пионером в рамках Цифровой евроинновационной платформы ЕЦБ. Интеграция решений Quant с платформой Murex позволяет банкам работать с токенизированными депозитами и цифровыми облигациями, используя привычные институциональные рабочие процессы, что снижает порог входа для традиционных финансов.
XRP и Ripple: от хайпа к реальной ликвидности
- Ripple продолжает закрепляться в европейском институциональном поле, опираясь на регуляторную ясность и развивая кастодиальные и токенизационные решения. В орбите его активности находятся такие игроки, как BBVA Spain, Intesa Sanpaolo и DZ BANK. Примечательно, что DZ BANK участвует в инициативе Pontes и одновременно использует Ripple Custody. Хотя это не означает, что Pontes работает на базе XRPL, такое пересечение демонстрирует готовность крупных банков комбинировать разные технологии.
- Важной вехой стал запуск стейблкоина EUR CoinVertible (EURCV) от Société Générale-FORGE в реестре XRP Ledger (XRPL) в феврале 2026 года, а также проекты EURØP и Aviva Investors. Однако рынок становится прагматичным: для XRP теперь решающее значение имеют реальные объемы ежедневных расчетов, а не громкие партнерства.
Oracle: инфраструктурный мост для традиционных банков
- Oracle масштабирует свою платформу Digital Assets Data Nexus, соединяя банковские платежные системы стандарта ISO 20022 со стейблкоинами, токенизированными депозитами и CBDC. Интеграция Oracle Banking Payments и Swift Ledger позволяет координировать ончейн- и оффчейн-исполнение, не нарушая существующие банковские процессы.
- Платформа включает управление на базе ИИ для автоматизации KYC, AML, проверки санкций и мониторинга транзакций. Новые функции, запланированные на 2027 финансовый год, будут опираться на мульти-реестровую архитектуру, смарт-контракты и гибкие варианты развертывания (облако или локально). Oracle четко позиционирует себя как провайдер, позволяющий банкам использовать цифровые деньги внутри их текущих операций, а не за их пределами.
Что это значит для рынка?
Для институциональных инвесторов и банков:
- Снижение рисков: Механизм DvP через Pontes и TARGET Services устраняет риск расчетов, делая токенизированные гособлигации и корпоративные долги привлекательными и безопасными.
- Конкуренция форм денег: Начнется скрытая борьба между токенизированными коммерческими депозитами (которые продвигают банки через Oracle) и регулируемыми стейблкоинами (такими как EURCV). Победит тот формат, который предложит лучшую капиталоэффективность и кросс-граничную ликвидность.
Для криптопроектов и блокчейн-платформ:
- Конец эпохи «хайпа»: Проекты, которые не могут предложить реальную интеграцию с банковским комплаенсом (KYC/AML на уровне смарт-контрактов) и стандартами ISO 20022, будут маргинализированы в институциональном сегменте.
- Проверка для Ripple/XRP: 2026–2027 годы станут решающими. Ripple необходимо конвертировать свои регуляторные преимущества и партнерства (DZ BANK, SG) в измеримые объемы транзакций в XRPL, иначе банки могут предпочесть более закрытые, но контролируемые решения от Quant или Oracle.
Для технологических провайдеров (Quant, Oracle):
- Золотая лихорадка «middleware»: Компании, выступающие в роли «клея» между традиционными финансами и блокчейном, станут главными бенефициарами этого цикла. Спрос на решения для программируемых платежей, кросс-чейн совместимости и автоматизированного комплаенса будет расти экспоненциально вплоть до 2027 года и далее.
👉🏻 Подробнее ссылка на источник cryptonewsland.com 24.09.2026
Смотрите также
Глобальная «слепая зона»: почему регуляторы G20 видят в стейблкоинах системный риск во время кризисов
Качество резервов (их ликвидность и достаточность) – это лишь половина уравнения. Даже если эмитент честно отчитывается о своих активах, это не гарантирует, что местные регуляторы смогут оперативно получить данные, скоординировать действия
Регуляторы США объединяют усилия: CFTC и SEC запускают масштабную инициативу по защите розничных инвесторов на фоне рыночной турбулентности
В условиях растущей макроэкономической неопределенности CFTC выступает инициатором координированной кампании с ключевыми финансовыми ведомствами США. Цель совместного бюллетеня, приуроченного к Всемирной неделе инвесторов
Франция ужесточает налоговое давление на крипторынок: что означает новый «налог на выход» и как процедурный сбой меняет расклад сил
Инициатором изменений выступил депутат Николя Сансу. Комитет поддержал две ключевые меры, призванные закрыть «налоговые лазейки»:
HSBC и Ant Digital Technologies успешно протестировали систему автономных микроплатежей для ИИ-агентов
В рамках эксперимента ИИ-агент выполнил сквозной сценарий взаимодействия с цифровым сервисом: от его обнаружения и принятия решения об оплате до финального завершения транзакции
DTCC и Chainlink запускают Collateral AppChain: как $52 трлн традиционных активов меняют правила игры на стыке TradFi и блокчейна
Запуск платформы запланирован на первый квартал 2027 года. В ее основе ляжет среда выполнения Chainlink Runtime Environment (CRE), которая обеспечит бесшовную оркестрацию данных и взаимодействие между разрозненными финансовыми системами в режиме реального времени.